Sức hút của những khoản thanh toán nhỏ
Một chiếc áo giá 600.000 đồng xuất hiện trên màn hình điện thoại. Người mua thích nó, cân nhắc một lúc rồi chuyển đến bước thanh toán. Bên cạnh lựa chọn trả toàn bộ số tiền, một phương thức khác hiện ra: chia khoản thanh toán thành nhiều kỳ.
Món đồ vẫn có giá 600.000 đồng, nhưng số tiền cần trả ngay lúc này đã khác. Với một người đang cân đối chi tiêu hằng tháng, thay đổi ấy đôi khi đủ để biến quyết định “để tháng sau tính” thành “mua luôn bây giờ”.
Đó là sức hút của mua trước, trả sau (Buy Now, Pay Later - BNPL), hình thức cho phép người tiêu dùng mua hàng và thanh toán theo lịch đã thỏa thuận với nhà cung cấp. Tùy dịch vụ, người dùng có thể phải trả phí, lãi hoặc chịu những điều kiện nhất định nếu thanh toán không đúng hạn.Với người trẻ đã quen mua sắm trực tuyến, BNPL đem lại thêm sự linh hoạt trong thanh toán. Nhưng khi việc sở hữu một món đồ trở nên dễ dàng hơn, câu hỏi đặt ra là: người mua đang lựa chọn món hàng phù hợp với ngân sách, hay chỉ đang lựa chọn cách thanh toán khiến món hàng có vẻ vừa túi tiền hơn?
 |
Mua sắm trực tuyến mang đến nhiều lựa chọn thanh toán, trong đó có hình thức mua trước, trả sau (Nguồn: Báo Lao Động) |
Sự linh hoạt có đi kèm rủi ro?
Với sinh viên hoặc người trẻ có thu nhập chưa ổn định, chia nhỏ khoản chi có thể giúp phân bổ dòng tiền linh hoạt hơn. Khi cần mua thiết bị phục vụ học tập, công việc hoặc một món đồ thiết yếu, BNPL có thể hữu ích nếu người mua đã xác định được nguồn tiền và có kế hoạch thanh toán rõ ràng.
Tuy nhiên, chia nhỏ khoản thanh toán không làm giảm giá trị món hàng hay nghĩa vụ tài chính của người mua. Khi chỉ nhìn vào số tiền cần trả trong từng kỳ, người tiêu dùng có thể ít chú ý hơn đến tổng giá trị đơn hàng và những khoản chi đã cam kết trước đó.
Trong môi trường mua sắm liên tục xuất hiện mã giảm giá, ưu đãi có thời hạn và gợi ý sản phẩm, cách thanh toán này có thể khiến một món đồ trở nên hấp dẫn hơn về mặt tâm lý. Người mua không nhất thiết phải thay đổi nhu cầu ban đầu. Đôi khi, chỉ riêng cảm giác khoản tiền cần trả trước mắt nhỏ hơn cũng đủ khiến quyết định mua hàng trở nên dễ dàng.
Điều đó không có nghĩa là mọi người sử dụng BNPL đều chi tiêu thiếu kiểm soát. Rủi ro nằm ở việc người mua có thể đánh giá chưa đầy đủ tổng nghĩa vụ tài chính của mình, nhất là khi nhiều giao dịch được thực hiện trong cùng một khoảng thời gian.
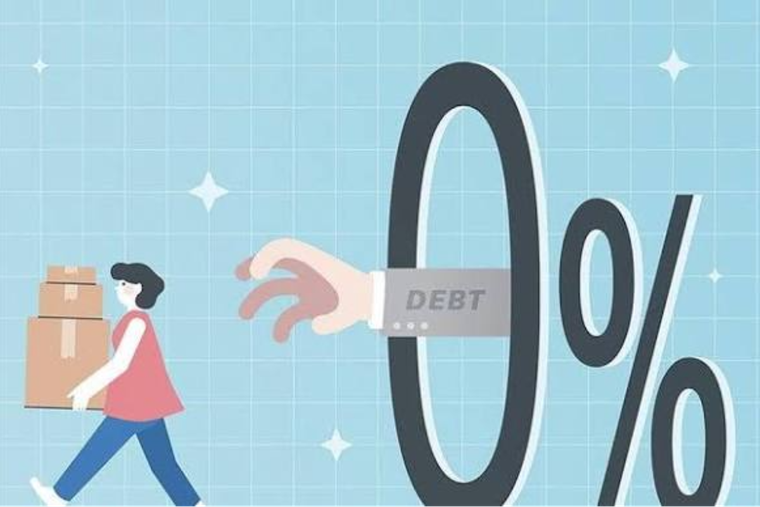 |
Ưu đãi “0% lãi suất” không đồng nghĩa với việc giao dịch hoàn toàn không phát sinh chi phí (Nguồn: baodautu) |
Từ những khoản trả nhỏ đến áp lực ngân sách
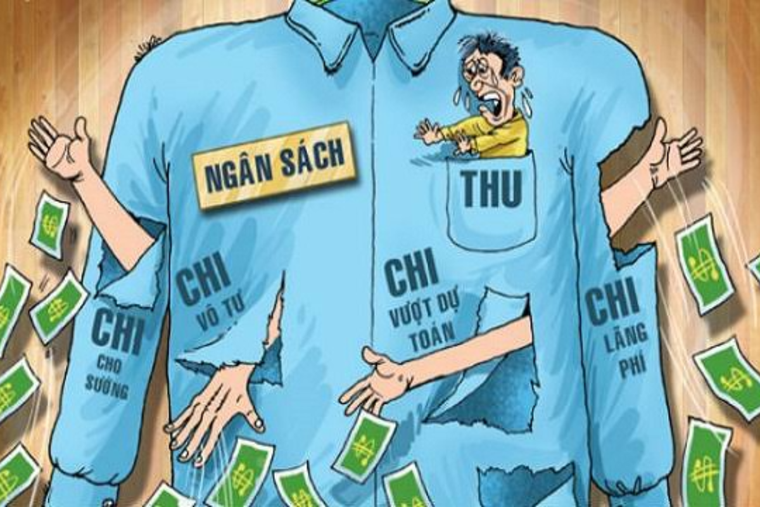
Hãy hình dung một sinh viên có 3 triệu đồng dành cho sinh hoạt mỗi tháng sau khi đã trừ tiền thuê trọ. Trong tháng, bạn mua một chiếc áo giá 600.000 đồng, một đôi tai nghe 900.000 đồng và một đơn mỹ phẩm trị giá 450.000 đồng. Tổng giá trị ba đơn hàng là 1,95 triệu đồng, tương đương 65% ngân sách sinh hoạt còn lại.
Giả sử cả ba đơn hàng đều được chia thành ba kỳ bằng nhau, không phát sinh phí hay lãi. Mỗi kỳ, người mua cần trả 200.000 đồng cho chiếc áo, 300.000 đồng cho đôi tai nghe và 150.000 đồng cho mỹ phẩm. Nếu các khoản thanh toán đầu tiên cùng đến hạn trong một kỳ, tổng số tiền phải trả sẽ là 650.000 đồng, tương đương gần 22% ngân sách sinh hoạt hằng tháng.
Mỗi món đồ đều có thể có lý do để được mua: chiếc áo đang giảm giá, tai nghe phục vụ việc học tập, còn mỹ phẩm là món đồ đã được cân nhắc từ trước. Nhưng khi đặt các khoản thanh toán cạnh nhau, tổng số tiền cần chi trả mới hiện rõ. Nếu tiếp tục phát sinh đơn hàng trong lúc những khoản cũ chưa được thanh toán hết, nghĩa vụ tài chính ở các kỳ tiếp theo có thể tăng lên ngoài dự tính.
Đây là tình huống minh họa, không phải bằng chứng cho thấy BNPL tất yếu khiến người dùng chi tiêu vượt khả năng. Nó cho thấy việc đánh giá từng giao dịch riêng lẻ chưa đủ để phản ánh áp lực thực tế lên ngân sách.
Một báo cáo của Cục Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB), công bố ngày 13/1/2025, cũng ghi nhận tình trạng người dùng có nhiều khoản vay BNPL đồng thời. Dựa trên dữ liệu thị trường Mỹ năm 2022, báo cáo cho biết khoảng 63% người vay trong mẫu nghiên cứu từng có nhiều khoản vay trả sau cùng lúc tại ít nhất một thời điểm trong năm, trong khi khoảng 33% có khoản vay từ nhiều nhà cung cấp BNPL. Nghiên cứu sử dụng dữ liệu từ sáu nhà cung cấp lớn tại Mỹ, vì vậy các con số này không đại diện cho người tiêu dùng Việt Nam. Dù vậy, kết quả cho thấy việc phát sinh nhiều khoản vay đồng thời là khía cạnh cần lưu ý khi đánh giá khả năng chi trả.
 |
Nhiều khoản thanh toán riêng lẻ có thể tạo thành áp lực đáng kể khi cùng đến hạn (Nguồn: VOV) |
Đơn hàng đi kèm nghĩa vụ tài chính
Ngoài tổng số tiền phải trả, người sử dụng BNPL còn cần chú ý đến thời hạn và điều kiện thanh toán của từng giao dịch. Khi các đơn hàng được mua ở những thời điểm khác nhau, mỗi khoản có thể đi kèm với một lịch thanh toán riêng, khiến việc theo dõi các nghĩa vụ tài chính trở nên phức tạp hơn.
Việc bỏ lỡ hạn thanh toán có thể dẫn đến phí chậm trả hoặc những hệ quả khác, tùy theo điều khoản của nhà cung cấp. Khi hoàn trả hàng, người mua cũng không nên mặc định rằng nghĩa vụ thanh toán sẽ tự động chấm dứt. Cách xử lý khoản tiền đã trả, khoản còn nợ và thời gian hoàn tiền phụ thuộc vào chính sách áp dụng cho từng dịch vụ và giao dịch.
Trước khi xác nhận đơn hàng, người tiêu dùng cần kiểm tra tổng số tiền phải thanh toán, số kỳ, ngày đến hạn, các loại phí và lãi nếu có, cũng như điều kiện áp dụng khi thanh toán chậm hoặc hoàn trả sản phẩm. Những thông tin này giúp người mua hiểu rõ cam kết tài chính trước khi giao dịch, thay vì chỉ dựa vào thông điệp quảng cáo như “0% lãi suất” hay “mua trước, trả sau”.
Một ưu đãi về lãi suất không tự động đồng nghĩa với việc giao dịch hoàn toàn không có chi phí. Điều quan trọng là người mua hiểu rõ điều kiện áp dụng và có thể thực hiện đầy đủ nghĩa vụ thanh toán đi kèm.
 |
Đằng sau những lần “chốt đơn” là các khoản thanh toán đang chờ đến hạn (Nguồn: Einvoice.vn) |
Món hời có thực sự vừa túi tiền?
Trước khi sử dụng BNPL, người mua cần cân nhắc khoản tiền còn lại sau các chi phí thiết yếu và những nghĩa vụ thanh toán đã có. Việc ghi lại số tiền, ngày đến hạn của từng giao dịch có thể giúp kiểm soát ngân sách. Nếu một món đồ chưa thực sự cần thiết hoặc khoản phải trả vượt quá khả năng dự kiến, trì hoãn mua sắm là lựa chọn đáng cân nhắc.
BNPL không tự động là món hời hay cái bẫy. Hình thức thanh toán này có thể đem lại sự linh hoạt khi được sử dụng phù hợp, nhưng cũng có thể tạo áp lực nếu người mua liên tục phát sinh nghĩa vụ tài chính mà không tính đến ngân sách tương lai.
Sau cùng, một món đồ không thực sự vừa túi tiền chỉ vì khoản thanh toán đầu tiên nằm trong khả năng chi trả. Giá trị của lựa chọn ấy còn phụ thuộc vào việc người mua có thể hoàn thành các cam kết tài chính mà vẫn bảo đảm những nhu cầu thiết yếu trong các kỳ tiếp theo hay không.