Tiếp tục chương trình Phiên họp thứ 6, chiều 22/9, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Theo Tờ trình của Chính phủ, luật tập trung, bám sát, thể chế hóa các chủ trương của Đảng về ưu đãi thuế thu nhập doanh nghiệp, thuế sử dụng đất phi nông nghiệp đối với các cơ sở giáo dục trong nước, nhằm góp phần tạo đột phá: về phát triển giáo dục và đào tạo theo Nghị quyết số 71-NQ/TW, về chính sách tài chính, chính sách thuế đối với đất đai theo Nghị quyết số 21-NQ/TW về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan. Đồng thời, đảm bảo tính thống nhất, đồng bộ của hệ thống pháp luật, phù hợp thực tiễn quản lý thuế.
Luật được xây dựng với quan điểm đảm bảo công tác xây dựng, hoàn thiện đặt dưới sự lãnh đạo của Đảng, hợp hiến, hợp pháp và phù hợp với chủ trương, đường lối của Đảng, Nhà nước tại các văn bản liên quan; hoàn thiện dự án Luật bám sát yêu cầu thực tiễn, đảm bảo yêu cầu quản lý nhà nước, tính đồng bộ và thống nhất trong hệ thống pháp luật; đảm bảo nâng cao tính hiệu lực, hiệu quả, khả thi, ổn định của pháp luật và tăng cường tính minh bạch, đồng bộ với pháp luật có liên quan.
Dự thảo Luật sửa đổi, bổ sung Luật Thuế Thu nhập doanh nghiệp về các trường hợp miễn thuế, giảm thuế khác (Điều 15), điều kiện áp dụng ưu đãi thuế (Điều 18); Luật Thuế sử dụng đất phi nông nghiệp về thuế suất (Điều 7), đăng ký, khai, tính và nộp thuế (Điều 8), miễn thuế (Điều 9); Luật Thuế Thu nhập cá nhân về các trường hợp miễn thuế, giảm thuế khác (Điều 5).
Dự thảo Luật được bố cục thành 4 Điều. Đối tượng áp dụng là người nộp thuế theo quy định tại Luật Thuế Thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế Thu nhập cá nhân; cơ quan quản lý thuế theo quy định của pháp luật về quản lý thuế; các tổ chức, cá nhân khác có liên quan.
Trình bày Báo cáo thẩm tra, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết Thường trực Ủy ban tán thành việc miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập; miễn thuế sử dụng đất phi nông nghiệp đối với đất sử dụng cho mục đích giáo dục, đào tạo của các cơ sở này, cũng như chính sách liên quan đến đồng bào dân tộc thiểu số.
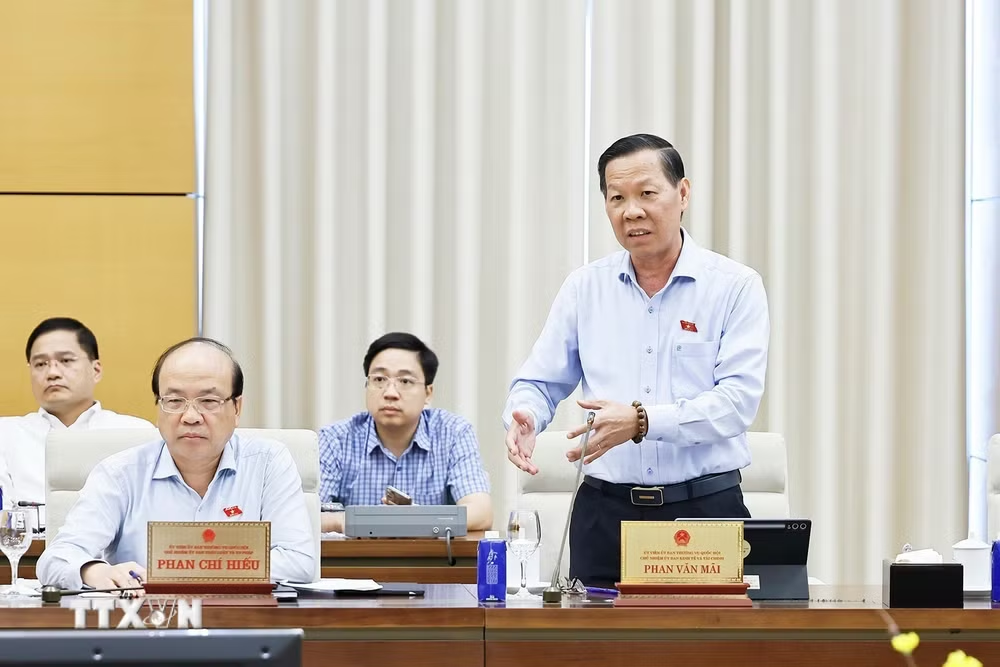 |
Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi phát biểu. (Ảnh: Doãn Tấn/TTXVN) |
Tuy nhiên, Thường trực Ủy ban Kinh tế và Tài chính thấy rằng việc miễn toàn bộ thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh chưa có căn cứ chính trị, pháp lý và thực tiễn.
Việc ban hành chính sách miễn thuế cho các doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn không phải là công cụ trực tiếp để bảo đảm tuân thủ các quy định về an toàn thực phẩm. Đồng thời, chưa có cơ sở rõ để khẳng định phần lợi ích từ việc miễn thuế sẽ được doanh nghiệp sử dụng để giảm giá suất ăn hoặc nâng cao chất lượng bữa ăn.
Đối với đề xuất miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, Thường trực Ủy ban đề nghị tiếp tục nghiên cứu, đánh giá kỹ. Nếu áp dụng, cần xác định rõ địa bàn, tiêu chí “không vì lợi nhuận,” nguyên tắc không phân chia lợi nhuận và tái đầu tư cho giáo dục.
Theo Cơ quan thẩm tra, chỉ nên miễn thuế đối với thu nhập trực tiếp từ hoạt động giáo dục; các hoạt động kinh doanh, thương mại độc lập phải được hạch toán riêng và thực hiện nghĩa vụ thuế theo quy định. Cùng với đó, cần tăng cường quản lý, hậu kiểm để tránh lợi dụng chính sách ưu đãi...
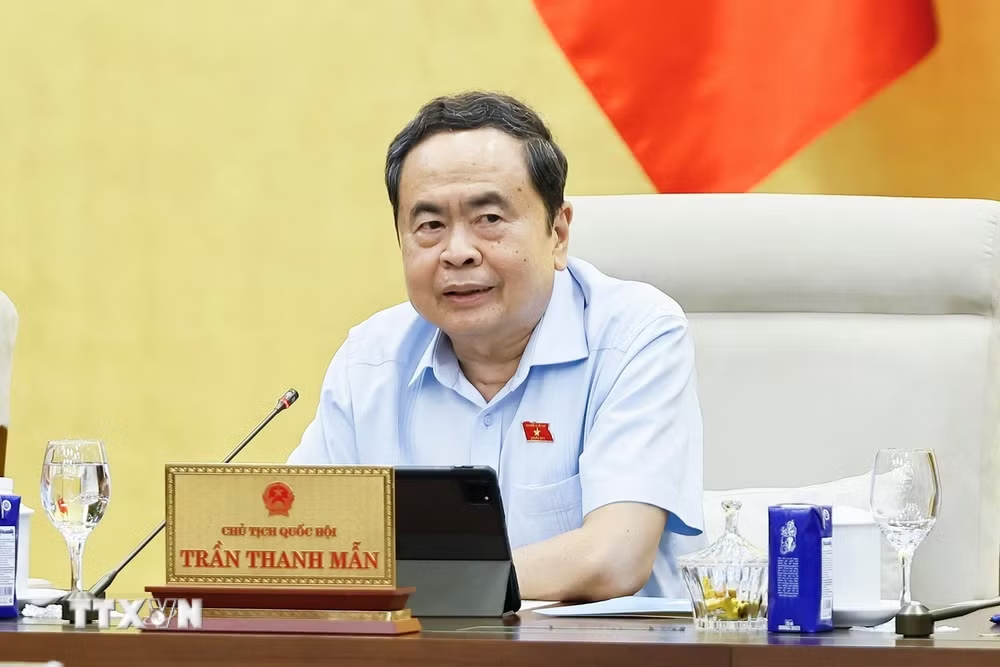 |
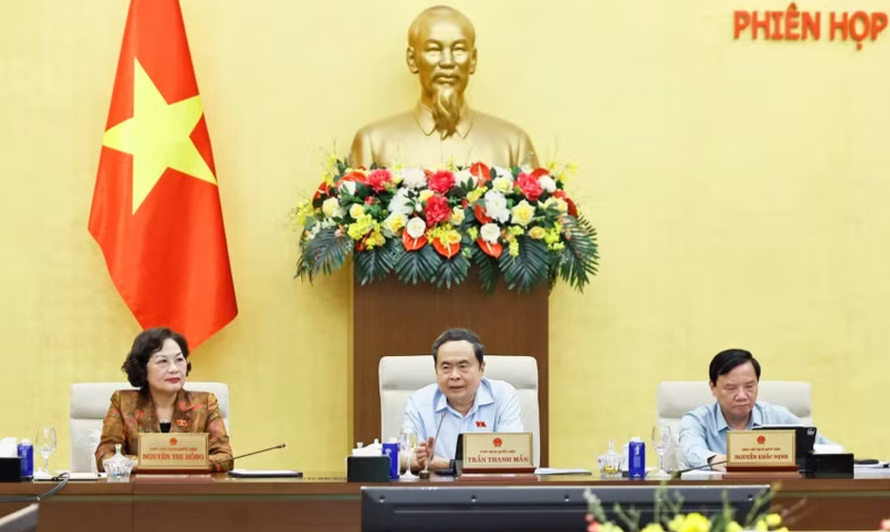
Chủ tịch Quốc hội Trần Thanh Mẫn phát biểu. (Ảnh: Doãn Tấn/TTXVN) |