Theo báo cáo tài chính hợp nhất quý III/2026, Ngân hàng TMCP Sài Gòn Công Thương (Saigonbank, mã chứng khoán: SGB) ghi nhận lợi nhuận trước thuế lũy kế 9 tháng đạt khoảng 66 tỷ đồng, lợi nhuận sau thuế đạt 55 tỷ đồng. So với cùng kỳ năm trước, lợi nhuận sau thuế giảm khoảng 74%.
Riêng trong quý III/2026, lợi nhuận sau thuế của ngân hàng đạt khoảng 16 tỷ đồng. Kết quả này cho thấy đà suy giảm lợi nhuận không chỉ thể hiện ở số liệu lũy kế mà còn hiện diện trong hoạt động kinh doanh của quý gần nhất.
Đi sâu vào các chỉ tiêu hoạt động, thu nhập lãi thuần 9 tháng đạt khoảng 572 tỷ đồng, giảm 12% so với cùng kỳ. Đây là nguồn thu quan trọng của một ngân hàng thương mại, do đó mức giảm này tác động trực tiếp đến khả năng tạo lợi nhuận của Saigonbank.
Trong khi đó, chi phí hoạt động tăng khoảng 8%. Sự kết hợp giữa thu nhập lãi thuần suy giảm và chi phí vận hành tăng khiến lợi nhuận trước dự phòng rủi ro tín dụng (PPOP) giảm mạnh, từ khoảng 374 tỷ đồng cùng kỳ xuống còn 197 tỷ đồng, tương ứng giảm 47%.
Diễn biến này cho thấy áp lực lên lợi nhuận của Saigonbank chủ yếu xuất phát từ hiệu quả hoạt động kinh doanh trước dự phòng. Trong khi đó, chi phí dự phòng rủi ro tín dụng 9 tháng tăng từ khoảng 116 tỷ đồng lên 131 tỷ đồng, tương ứng tăng khoảng 13%. Mức tăng dự phòng có ảnh hưởng đến kết quả cuối cùng, nhưng chưa phải yếu tố duy nhất, cũng không phải nguyên nhân chính lý giải mức giảm sâu của lợi nhuận.
Nói cách khác, khả năng tạo thu nhập từ hoạt động kinh doanh của ngân hàng đang suy yếu, trong khi chi phí vận hành chưa được tiết giảm tương ứng.
Về quy mô hoạt động, tại ngày 30/9/2026, tổng tài sản của Saigonbank đạt khoảng 35.373 tỷ đồng. Dư nợ cho vay khách hàng sau khi trừ dự phòng đạt khoảng 21.523 tỷ đồng. Tiền gửi và cho vay các tổ chức tín dụng khác đạt khoảng 8.042 tỷ đồng, trong khi danh mục chứng khoán đầu tư và kinh doanh có tổng giá trị khoảng 2.977 tỷ đồng.
Ở phía nguồn vốn, tiền gửi khách hàng đạt khoảng 25.172 tỷ đồng. So với đầu năm, khoản mục này giảm hơn 1.155 tỷ đồng. Đáng chú ý, tiền gửi của khách hàng cá nhân giảm khoảng 1.384 tỷ đồng. Trong khi đó, tiền gửi và vay các tổ chức tín dụng khác tăng khoảng 1.186 tỷ đồng. Những biến động trên cho thấy cơ cấu nguồn vốn của ngân hàng có sự dịch chuyển trong 9 tháng đầu năm.
Một điểm khác đáng chú ý nằm ở danh mục tài sản liên quan đến xử lý nợ. Giá trị trái phiếu đặc biệt VAMC của Saigonbank tại cuối tháng 9/2026 có mệnh giá khoảng 1.245 tỷ đồng, tăng so với mức khoảng 497 tỷ đồng đầu năm.
Ở chiều ngược lại, khoản mục tài sản khác giảm mạnh, từ khoảng 467 tỷ đồng cuối năm 2025 xuống còn 27 tỷ đồng tại ngày 30/9/2026. Theo thuyết minh báo cáo tài chính, tại thời điểm cuối năm trước, trong khoản mục này có khoảng 451 tỷ đồng là tài sản gắn liền với các khoản nợ đã chuyển thành tài sản thuộc quyền sở hữu của ngân hàng đang chờ xử lý, chủ yếu là bất động sản. Như vậy, mức giảm của tài sản khác có liên quan đáng kể đến biến động của nhóm tài sản này.
 |
Nếu lấy tổng dư nợ nhóm 3,4,5 chia tổng dư nợ cho vay khách hàng, tỷ lệ nợ xấu trực tiếp của Saigonbank vào khoảng 3,06%. |
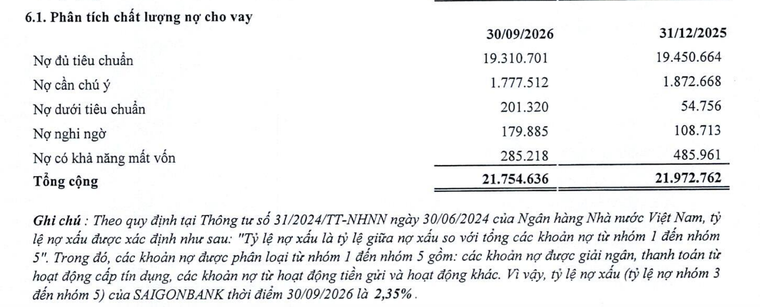
Về chất lượng tín dụng, tổng dư nợ thuộc nhóm 3, 4 và 5 của Saigonbank tại cuối quý III/2026 đạt khoảng 666 tỷ đồng. Trong đó, nợ dưới tiêu chuẩn (nhóm 3) khoảng 201 tỷ đồng; nợ nghi ngờ (nhóm 4) khoảng 180 tỷ đồng; nợ có khả năng mất vốn (nhóm 5) khoảng 285 tỷ đồng.
Báo cáo tài chính công bố tỷ lệ nợ xấu ở mức 2,35%. Tuy nhiên, nếu lấy tổng dư nợ nhóm 3, 4 và 5 chia cho tổng dư nợ cho vay khách hàng khoảng 21.755 tỷ đồng, tỷ lệ tính toán trực tiếp vào khoảng 3,06%.
Tại cùng thời điểm, tổng dự phòng rủi ro cho vay khách hàng của ngân hàng khoảng 232 tỷ đồng, gồm 161 tỷ đồng dự phòng chung và 71 tỷ đồng dự phòng cụ thể. Khoản dự phòng này tương đương khoảng 35% tổng dư nợ nhóm 3-5.
Ngoài nợ xấu đang được ghi nhận trên bảng cân đối kế toán, Saigonbank còn theo dõi các khoản nợ đã xử lý bằng nguồn dự phòng nhưng chưa thu hồi được. Giá trị các khoản nợ này tại ngày 30/9/2026 vào khoảng 6.666 tỷ đồng, gồm khoảng 1.830 tỷ đồng nợ gốc và 4.836 tỷ đồng lãi. Đây không phải là dư nợ xấu hiện hữu trên bảng cân đối kế toán, nhưng quy mô lớn của khoản nợ đã xử lý chưa thu hồi cho thấy áp lực thu hồi nợ tồn đọng vẫn là vấn đề cần quan tâm.
Một chỉ tiêu khác phản ánh diễn biến hoạt động của ngân hàng là dòng tiền. Trong 9 tháng đầu năm, lưu chuyển tiền thuần từ hoạt động kinh doanh âm khoảng 1.065 tỷ đồng. Các khoản điều chỉnh trong dòng tiền kinh doanh ghi nhận biến động tăng khoảng 698 tỷ đồng ở các khoản về kinh doanh chứng khoán và tăng khoảng 620 tỷ đồng ở tiền gửi, cho vay các tổ chức tín dụng khác.
Sau khi tính cả lưu chuyển tiền thuần từ hoạt động đầu tư âm khoảng 20 tỷ đồng, lưu chuyển tiền thuần trong kỳ của Saigonbank âm khoảng 1.085 tỷ đồng. Theo đó, tiền và các khoản tương đương tiền cuối kỳ còn khoảng 7.936 tỷ đồng, giảm so với mức 9.024 tỷ đồng đầu kỳ.
Bên cạnh đó, lãi cho vay chưa thu được tại cuối kỳ được thuyết minh ở mức khoảng 1.169 tỷ đồng.