Nợ nhóm 5 chiếm hơn 84% tổng nợ xấu
Tại ngày 30/9/2026, tổng dư nợ cho vay khách hàng của Ngân hàng TMCP Đại Chúng Việt Nam (PvcomBank) đạt hơn 171.452 tỷ đồng, tăng khoảng 13% so với thời điểm đầu năm. Trong khi đó, tổng nợ xấu nội bảng (gồm nợ nhóm 3, 4 và 5) đạt khoảng 4.883 tỷ đồng, tăng 9% so với cuối năm 2025.
Đáng chú ý, cơ cấu nợ xấu có sự phân hóa rõ rệt. Nợ nhóm 3 (nợ dưới tiêu chuẩn) ở mức khoảng 549 tỷ đồng, nợ nhóm 4 (nợ nghi ngờ) khoảng 216 tỷ đồng. Riêng nợ nhóm 5 – nhóm nợ có khả năng mất vốn – lên tới hơn 4.118 tỷ đồng, tăng gần 28% so với mức hơn 3.219 tỷ đồng đầu năm.
Như vậy, nợ nhóm 5 chiếm khoảng 84% tổng nợ xấu của PVcomBank. Đây là tỷ trọng đáng chú ý, bởi nhóm nợ này phản ánh những khoản vay có mức độ rủi ro cao nhất trong phân loại nợ, đặt ra áp lực lớn đối với công tác thu hồi nợ và xử lý tài sản bảo đảm của ngân hàng.
Trong khi giá trị tuyệt đối của nợ xấu tăng, tỷ lệ nợ xấu trên tổng dư nợ cho vay lại giảm từ khoảng 2,96% cuối năm 2025 xuống còn 2,85% vào cuối tháng 9/2026. Diễn biến này chủ yếu đến từ việc dư nợ cho vay tăng nhanh hơn tốc độ tăng của nợ xấu, chứ không đồng nghĩa quy mô nợ xấu đã thu hẹp.
Một chỉ báo khác cần lưu ý là nợ nhóm 2 (nợ cần chú ý) tăng từ khoảng 1.090 tỷ đồng lên 1.389 tỷ đồng, tương ứng tăng 27%. Đây chưa phải nợ xấu, nhưng là nhóm nợ cần được theo dõi bởi một phần khoản vay có thể chuyển sang nhóm nợ có rủi ro cao hơn nếu tình hình trả nợ của khách hàng tiếp tục xấu đi.
Về dự phòng, tại cuối quý III/2026, dự phòng rủi ro cho vay khách hàng của PVcomBank đạt khoảng 2.445 tỷ đồng, tăng 17% so với đầu năm. So với tổng nợ xấu nội bảng hơn 4.883 tỷ đồng, mức dự phòng này tương đương khoảng 50%.
Đáng chú ý, trong 9 tháng đầu năm, chi phí dự phòng rủi ro tín dụng được ghi nhận trên báo cáo kết quả kinh doanh chỉ còn khoảng 399 tỷ đồng, giảm gần 90% so với mức gần 3.844 tỷ đồng cùng kỳ năm trước.
Tuy nhiên, đặt trong bối cảnh nợ nhóm 5 tăng gần 28% và nợ nhóm 2 tăng hơn 27%, diễn biến giảm sâu chi phí dự phòng vẫn là vấn đề đáng quan tâm. Chất lượng tín dụng, khả năng thu hồi nợ và mức độ đầy đủ của dự phòng sẽ tiếp tục là những yếu tố cần theo dõi trong các kỳ báo cáo tiếp theo.
Trách nhiệm với gần 90.000 tỷ đồng cam kết ngoài bảng
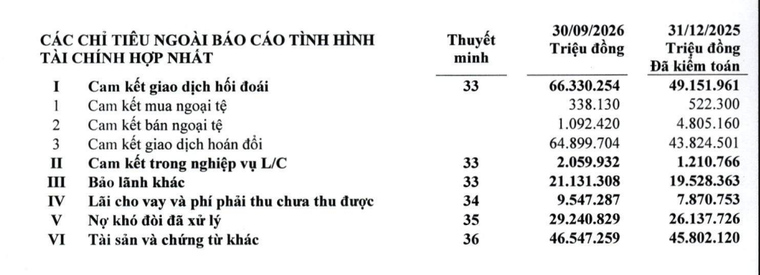 |
PVComBank đã phải dùng hơn 29.241 tỷ đồng (gấp đôi vốn chủ sở hữu) để xóa nợ xấu ra khỏi nội bảng. |
Không chỉ các khoản nợ xấu nội bảng, thuyết minh báo cáo tài chính của PVcomBank còn ghi nhận quy mô đáng kể các khoản mục ngoài bảng cân đối kế toán.
Tại ngày 30/9/2026, tổng các khoản cam kết và nghĩa vụ tiềm ẩn được thuyết minh đạt khoảng 89.521 tỷ đồng, tăng 28% so với mức gần 69.892 tỷ đồng hồi đầu năm. Trong đó, các cam kết liên quan đến ngoại tệ đạt khoảng 66.330 tỷ đồng; cam kết phát hành thư tín dụng (L/C) khoảng 2.060 tỷ đồng; bảo lãnh khác khoảng 21.131 tỷ đồng.
Đáng chú ý, cam kết giao dịch hoán đổi ngoại tệ chiếm phần lớn trong nhóm cam kết ngoại tệ, với giá trị khoảng 64.900 tỷ đồng, tăng hơn 48% so với đầu năm. Cam kết phát hành L/C cũng tăng khoảng 70%, trong khi các bảo lãnh khác tăng hơn 8%.
Tất nhiên, các khoản cam kết và nghĩa vụ tiềm ẩn ngoài bảng cân đối không đồng nghĩa toàn bộ giá trị này là khoản nợ ngân hàng phải thanh toán ngay hoặc chắc chắn trở thành tổn thất.
Với các giao dịch ngoại tệ, hoán đổi, thư tín dụng và bảo lãnh, rủi ro thực tế phụ thuộc vào điều kiện hợp đồng, khả năng thực hiện nghĩa vụ của đối tác, biến động thị trường và các biện pháp bảo đảm, bù trừ liên quan.
Dù vậy, quy mô các cam kết tăng nhanh vẫn đặt ra yêu cầu đối với PVcomBank trong việc kiểm soát rủi ro đối tác, rủi ro thị trường và khả năng thực hiện nghĩa vụ phát sinh. Đặc biệt, khi các cam kết tập trung lớn ở giao dịch hoán đổi ngoại tệ, việc quản trị hạn mức, đánh giá đối tác và giám sát biến động thị trường có ý nghĩa quan trọng nhằm hạn chế nguy cơ phát sinh tổn thất.
Một khoản mục khác cũng đáng chú ý là nợ khó đòi đã xử lý đang được theo dõi ngoại bảng. Tại ngày 30/9/2026, giá trị khoản nợ này lên tới khoảng 29.241 tỷ đồng, tăng gần 12% so với mức hơn 26.138 tỷ đồng đầu năm. Trong đó, nợ gốc khoảng 8.801 tỷ đồng, còn nợ lãi khoảng 20.440 tỷ đồng.
Đây là những khoản nợ đã được ngân hàng sử dụng dự phòng để xử lý và đưa ra khỏi bảng cân đối kế toán, nhưng vẫn tiếp tục theo dõi để thu hồi. Vì vậy, không thể cộng số dư này vào nợ xấu nội bảng hiện tại. Tuy nhiên, với quy mô hơn 29.000 tỷ đồng (gấp đôi vốn chủ sở hữu mức 14.087 tỷ đồng) là con số rất lớn và tiếp tục tăng cho thấy bài toán thu hồi các khoản nợ đã xử lý vẫn là áp lực đáng kể đối với ngân hàng.
Ngoài ra, lãi và phí phải thu tại ngày 30/9/2026 đạt khoảng 9.547 tỷ đồng, tăng so với mức gần 7.871 tỷ đồng đầu năm. Đây là khoản mục cần được theo dõi về khả năng thu hồi, nhất là khi chất lượng tín dụng có sự phân hóa và nợ nhóm 5 chiếm tỷ trọng lớn trong tổng nợ xấu.