Nợ xấu tăng gần gấp đôi, nợ cần chú ý tăng mạnh
Theo báo cáo tài chính quý III/2026, tại ngày 30/9/2026, tổng tài sản của ABBank đạt 276.575 tỷ đồng, tăng 26% so với đầu năm. Dư nợ cho vay khách hàng trước dự phòng đạt khoảng 134.592 tỷ đồng, tăng 18%.
Cùng với đà mở rộng tín dụng, các khoản nợ có mức độ rủi ro cao tại ngân hàng cũng gia tăng đáng kể.
Cụ thể, nợ dưới tiêu chuẩn (nhóm 3) tăng từ 178 tỷ đồng đầu năm lên 542 tỷ đồng vào cuối tháng 9, tức hơn ba lần. Nợ nghi ngờ (nhóm 4) tăng từ 250 tỷ đồng lên 376 tỷ đồng, tương đương khoảng 50%.
Đáng chú ý, nợ có khả năng mất vốn (nhóm 5) tăng từ 569 tỷ đồng lên 993 tỷ đồng, tăng 75%. Đây là nhóm nợ có mức độ rủi ro cao nhất trong phân loại nợ thông thường và hiện chiếm tỷ trọng lớn nhất trong tổng nợ xấu của ABBank.
Tính chung, tổng dư nợ thuộc ba nhóm 3, 4 và 5 tăng từ khoảng 997 tỷ đồng lên 1.910 tỷ đồng, tương đương tăng 92%, tức tăng thêm hơn 913 tỷ đồng sau 9 tháng. Trong khi đó, dư nợ cho vay khách hàng tăng 18%. Như vậy, tốc độ tăng nợ nhóm 3–5 cao hơn đáng kể so với tốc độ mở rộng cho vay.
Không chỉ nợ xấu, nợ cần chú ý (nhóm 2) cũng tăng mạnh, từ 869 tỷ đồng đầu năm lên 2.297 tỷ đồng vào cuối quý III, tương đương tăng 164%.
Nợ nhóm 2 chưa được xếp vào nợ xấu, nhưng là khoản mục cần theo dõi do có thể phản ánh dấu hiệu suy giảm khả năng trả nợ của khách hàng. Việc nhóm nợ này tăng nhanh cùng thời điểm nợ nhóm 3–5 gia tăng đặt ra yêu cầu kiểm soát chặt chẽ chất lượng tín dụng trong các kỳ tiếp theo. Tuy nhiên, không phải toàn bộ dư nợ nhóm 2 đều sẽ chuyển thành nợ xấu.
Ở chiều dự phòng, số dư dự phòng rủi ro cho vay khách hàng của ABBank tăng từ khoảng 1.200 tỷ đồng đầu năm lên 1.658 tỷ đồng tại ngày 30/9/2026, tương đương tăng 38%. Trong khi đó, tổng dư nợ nhóm 3–5 tăng 92% (như đã nói ở trên). Nếu lấy số dư dự phòng chia cho tổng nợ nhóm 3–5, tỷ lệ tính toán đạt khoảng 87%.
Trong 9 tháng đầu năm, chi phí dự phòng rủi ro tín dụng của ABBank đạt 1.391 tỷ đồng, tăng 13% so với cùng kỳ năm trước, có thể thấy chênh lệch giữa tốc độ tăng số dư dự phòng và tốc độ tăng nợ nhóm 3–5 là đáng chú ý.
Lợi nhuận gần đạt kế hoạch năm, áp lực tín dụng vẫn hiện hữu
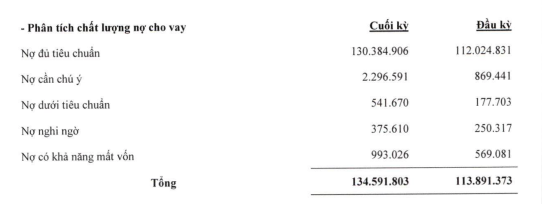 |
Nợ cần chú ý tăng 164%, trong khi nợ có khả năng mất vốn đã tiến sát 1.000 tỷ đồng. |
Trái với diễn biến nợ xấu, kết quả kinh doanh của ABBank trong 9 tháng đầu năm 2026 ghi nhận sự cải thiện đáng kể.
Theo báo cáo tài chính, thu nhập lãi thuần đạt 4.038 tỷ đồng, tăng khoảng 21% so với cùng kỳ. Lợi nhuận trước thuế đạt 4.301 tỷ đồng, tăng 87%, trong khi lợi nhuận sau thuế đạt 3.440 tỷ đồng, tăng 88%. Riêng quý III/2026, lợi nhuận trước thuế đạt 1.285 tỷ đồng, so với 632 tỷ đồng cùng kỳ năm trước.
Với kết quả này, ABBank đã hoàn thành khoảng 96% mục tiêu lợi nhuận trước thuế 4.500 tỷ đồng cho cả năm 2026. Khoảng cách còn lại là 199 tỷ đồng, cho thấy ngân hàng đã tiến gần mục tiêu lợi nhuận sau 9 tháng.
Các chỉ tiêu quy mô cũng tiến sát kế hoạch. Tổng tài sản 276.575 tỷ đồng tương đương khoảng 95% mục tiêu 291.000 tỷ đồng; dư nợ cho vay khách hàng 134.592 tỷ đồng tương đương khoảng 97% mục tiêu tín dụng 138.930 tỷ đồng.
Tuy nhiên, tiến độ hoàn thành kế hoạch kinh doanh không đồng nghĩa với chất lượng tín dụng được cải thiện tương ứng. Nợ nhóm 3–5 và nợ cần chú ý đều tăng nhanh hơn dư nợ cho vay, trong khi mức tăng dự phòng thấp hơn mức tăng của tổng nợ xấu.
Cùng với tăng trưởng lợi nhuận, quy mô vốn của ABBank tiếp tục được củng cố. Tại ngày 30/9/2026, vốn chủ sở hữu đạt khoảng 23.625 tỷ đồng, tăng 41% so với đầu năm. Vốn điều lệ tăng từ 10.350 tỷ đồng lên 16.068 tỷ đồng.
Theo kế hoạch kinh doanh năm 2026 được Đại hội đồng cổ đông thông qua, ABBank đặt mục tiêu kiểm soát tỷ lệ nợ xấu dưới 1,5%, bên cạnh mục tiêu lợi nhuận trước thuế 4.500 tỷ đồng và dư nợ tín dụng 138.930 tỷ đồng.
Trước đó, tại thời điểm cuối năm 2025, ABBank công bố tỷ lệ nợ xấu ở mức 0,53%, giảm từ 2,48% của năm 2024. Tỷ lệ bao phủ nợ xấu được công bố tăng từ 50% lên 131%.
Đến ngày 30/9/2026, thuyết minh báo cáo tài chính của ABBank ghi nhận tỷ lệ nợ xấu theo hướng dẫn tại Thông tư 31/2024/TT-NHNN là 0,80%, thấp hơn mục tiêu dưới 1,5% của cả năm.
Tuy nhiên, nếu lấy tổng dư nợ nhóm 3–5 là 1.910 tỷ đồng chia cho dư nợ cho vay khách hàng khoảng 134.592 tỷ đồng trong bảng phân loại nợ, tỷ lệ tính toán vào khoảng 1,42%. Mức này khác biệt đáng kể so với tỷ lệ 0,80% do ngân hàng công bố.
Tại Đại hội đồng cổ đông thường niên năm 2026, lãnh đạo ABBank xác định xử lý nợ xấu tiếp tục là một trong những nhiệm vụ trọng tâm. Ngân hàng định hướng chủ động đánh giá rủi ro, phối hợp với khách hàng và áp dụng các biện pháp phù hợp nhằm nâng cao hiệu quả thu hồi nợ.