Theo đó, nhóm bất động sản dân dụng, SSI Research dự báo kết quả quý III không đồng nhất, chủ yếu do thời điểm bàn giao và ghi nhận lợi nhuận khác nhau giữa các doanh nghiệp và giữa các quý.
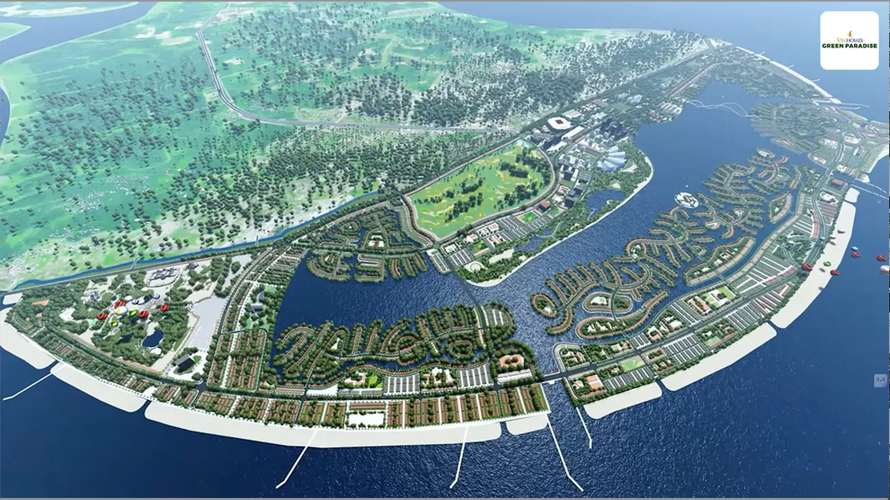
Vinhomes (VHM) được dự báo đạt 4.601 tỷ đồng lợi nhuận sau thuế trong quý III, tăng khoảng 3,7% so với cùng kỳ. Lợi nhuận trong quý được kỳ vọng chủ yếu đến từ việc bàn giao tại các dự án Golden City, Wonder City, Royal Island và Green Paradise.
Nam Long (NLG) được dự báo đạt 236 tỷ đồng lợi nhuận sau thuế, tăng khoảng 1% so với cùng kỳ nhưng tăng tới 255% so với quý trước. Kết quả này được hỗ trợ bởi việc ghi nhận bàn giao tại Southgate, Central Lake và Izumi City.
Trong khi đó, Khang Điền (KDH) được SSI Research dự báo đạt 185 tỷ đồng lợi nhuận sau thuế, giảm 22% so với cùng kỳ và giảm 75% so với quý II. Lợi nhuận quý III được kỳ vọng đến từ bàn giao các sản phẩm thấp tầng tại Gladia. Mức giảm mạnh so với quý trước một phần do quý II có khoản thu nhập tài chính một lần liên quan đến việc ngừng hợp nhất Bình Trưng Mới.
Hà Đô (HDG) cũng được dự báo giảm lợi nhuận. SSI Research ước tính doanh nghiệp đạt 176 tỷ đồng lợi nhuận sau thuế trong quý III, giảm 38% so với cùng kỳ và 30% so với quý trước. Theo báo cáo, điều kiện thủy văn không thuận lợi gây áp lực lên lợi nhuận mảng điện, trong khi tiến độ bán hàng tại Hado Charm Villas được dự báo còn chậm trong môi trường lãi suất cao.
Những trường hợp trên cho thấy lợi nhuận của nhóm bất động sản dân dụng có thể biến động mạnh giữa các quý mà không hoàn toàn phản ánh sự thay đổi tương ứng về quy mô hoạt động. Thời điểm bàn giao và ghi nhận doanh thu, lợi nhuận tại từng dự án có thể tạo ra chênh lệch lớn giữa các kỳ.
Trong khi đó, nhóm khu công nghiệp và các doanh nghiệp có quỹ đất chuyển đổi, những khoản thu liên quan đến đất được kỳ vọng trở thành điểm nhấn trong quý III.
Viglacera (VGC) là trường hợp nổi bật. SSI Research dự báo doanh nghiệp đạt 331 tỷ đồng lợi nhuận sau thuế, tăng 183% so với cùng kỳ và giảm 60% so với quý trước. Động lực chính đến từ việc bắt đầu ghi nhận doanh thu cho thuê đất tại Khu công nghiệp Trấn Yên, với giá trị khoảng 290 tỷ đồng. Bên cạnh đó, mảng kính được kỳ vọng phục hồi, trong đó việc áp thuế chống bán phá giá đối với kính nổi nhập khẩu từ Indonesia và Malaysia được đánh giá là yếu tố hỗ trợ.
Tại nhóm doanh nghiệp cao su có quỹ đất được chuyển đổi sang khu công nghiệp, Phước Hòa (PHR) được dự báo đạt 576 tỷ đồng lợi nhuận sau thuế trong quý III, tăng 118% so với cùng kỳ và 56% so với quý trước. Hoạt động cao su chịu tác động trái chiều khi sản lượng dự kiến giảm 8%, nhưng giá bán bình quân tăng 18%. Đáng chú ý, khoản thu nhập bồi thường khoảng 600 tỷ đồng liên quan đến việc chuyển đổi đất cao su cho Khu công nghiệp VSIP 3 được kỳ vọng đóng góp đáng kể vào lợi nhuận quý.
Cao su Đồng Phú (DPR) được SSI Research dự báo đạt 252 tỷ đồng lợi nhuận sau thuế, tăng 63% so với cùng kỳ và 157% so với quý trước. Ngoài lợi nhuận từ cao su tự nhiên, kết quả quý III còn được hỗ trợ bởi thu nhập từ thanh lý vườn cây và khoản bồi thường đất cao su khoảng 100 tỷ đồng.
Tại Tập đoàn Công nghiệp Cao su Việt Nam (GVR), lợi nhuận sau thuế quý III được dự báo đạt 2.513 tỷ đồng, tăng 15% so với cùng kỳ nhưng giảm 2% so với quý trước. Lợi nhuận gộp từ mảng cao su được kỳ vọng tăng khoảng 10%, nhờ giá bán tăng 18% trong khi sản lượng giảm 8% do ảnh hưởng của thời tiết. Tuy nhiên, khoản thu nhập bồi thường khoảng 1.000 tỷ đồng liên quan đến đất cao su được SSI Research xác định là động lực chính cho tăng trưởng lợi nhuận trong quý.
Những trường hợp trên cho thấy quỹ đất chuyển đổi có thể tạo ra các khoản thu lớn trong một số kỳ, qua đó tác động đáng kể đến lợi nhuận doanh nghiệp. Tuy nhiên, đây cũng là yếu tố cần được tách biệt với tăng trưởng từ hoạt động kinh doanh cốt lõi khi đánh giá chất lượng lợi nhuận.
Sự phân hóa cũng xuất hiện ngay trong nhóm khu công nghiệp. Tổng công ty IDICO (IDC) được SSI Research dự báo đạt 457 tỷ đồng lợi nhuận sau thuế trong quý III, giảm 53% so với cùng kỳ và 29% so với quý trước. Nguyên nhân chủ yếu là diện tích đất khu công nghiệp bàn giao trong quý dự kiến chỉ khoảng 10 ha, giảm 71% so với cùng kỳ, chủ yếu tại Khu công nghiệp Hựu Thành và phần mở rộng Khu công nghiệp Phú Mỹ II. Giá cho thuê được dự báo tăng khoảng 3%.
Ở chiều ngược lại, KBC được dự báo đạt 579 tỷ đồng lợi nhuận sau thuế, tăng 44% so với cùng kỳ và tăng 2.162% so với quý trước. Động lực chính đến từ việc bàn giao đất tại Khu công nghiệp Quế Võ mở rộng.
Ngoài bất động sản và các doanh nghiệp liên quan đến đất, SSI Research dự báo nhiều ngành khác cũng ghi nhận tăng trưởng lợi nhuận trong quý III.
Ở nhóm ngân hàng, các số liệu được SSI Research sử dụng là lợi nhuận trước thuế. HDB được dự báo tăng 48% so với cùng kỳ, MBB tăng 38%, MSB tăng 32%, TPB tăng 31%, BID và CTG cùng tăng 27%. Động lực tăng trưởng khác nhau giữa các ngân hàng, bao gồm tăng trưởng tín dụng, thu nhập lãi thuần, thu nhập ngoài lãi và thu hồi các khoản nợ đã xử lý.
Ở nhóm năng lượng, GAS được dự báo tăng 60%, PVT tăng 71%, NT2 tăng 100% và POW tăng 36% so với cùng kỳ. Với POW, sản lượng được kỳ vọng tăng 35-45%, cùng đóng góp từ Nhơn Trạch 3 và 4, dù chi phí cố định cũng tăng.
Trong lĩnh vực bán lẻ, lợi nhuận sau thuế của FRT được SSI Research dự báo tăng 99%, MWG tăng 68% và DGW tăng 37%. Các động lực chính gồm mở rộng mạng lưới, cải thiện hiệu quả hoạt động và nhu cầu thay thế, nâng cấp các sản phẩm công nghệ, điện máy.
Ở chiều ngược lại, lợi nhuận trước thuế của Sacombank (STB) được dự báo giảm 45%, xuống khoảng 2.000 tỷ đồng, chủ yếu do chi phí dự phòng ở mức cao. PVD cũng được dự báo giảm 28%, còn khoảng 200 tỷ đồng lợi nhuận sau thuế, do chi phí tăng từ khoản đầu tư giàn PVD IX trong khi đóng góp lợi nhuận của giàn này chưa phản ánh đầy đủ.