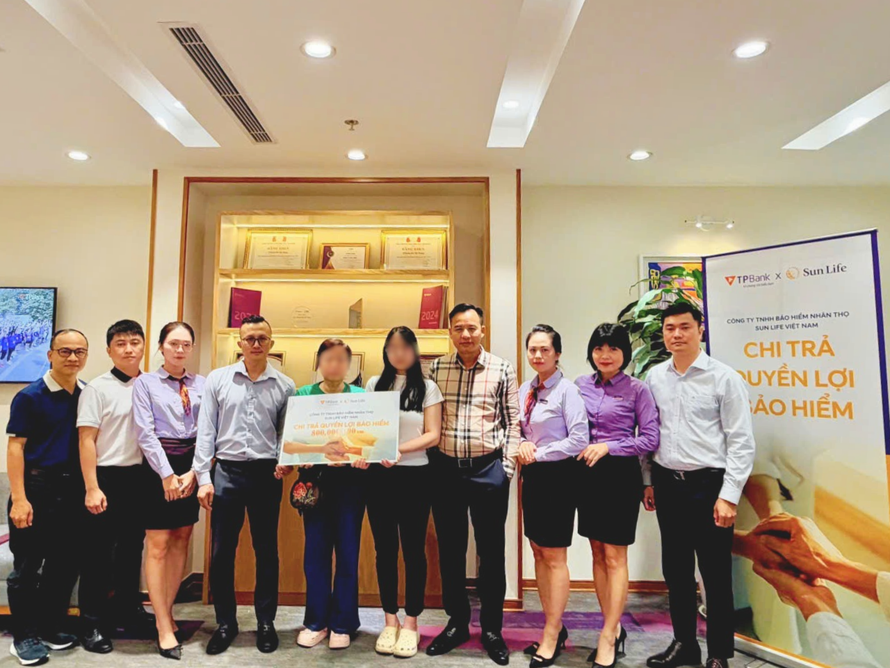
Anh Đ.Đ.N (sinh năm 1996) qua đời đột ngột do tai biến, để lại vợ và con nhỏ. Trước đó, từ tháng 6/2026, anh đã tham gia một hợp đồng bảo hiểm với mức phí 15 triệu đồng mỗi năm. Sau khi hoàn tất các thủ tục theo quy định, gia đình anh được chi trả 800 triệu đồng quyền lợi bảo hiểm.
Theo thông tin từ đơn vị bảo hiểm, ngay sau khi nhận được thông tin về sự việc, doanh nghiệp cùng ngân hàng nơi khách hàng tham gia bảo hiểm đã liên hệ, thăm hỏi và hướng dẫn gia đình hoàn thiện hồ sơ để giải quyết quyền lợi theo hợp đồng.
Đại diện gia đình cho biết, trong thời điểm còn nhiều đau buồn và bối rối trước sự mất mát, sự hướng dẫn và hỗ trợ từ các đơn vị liên quan đã giúp gia đình sớm hoàn tất thủ tục nhận quyền lợi bảo hiểm. Khoản tiền này không thể bù đắp sự thiếu vắng người thân, nhưng phần nào giảm bớt gánh nặng kinh tế, giúp những người ở lại có thêm điều kiện ổn định cuộc sống và tiếp tục chăm lo cho con nhỏ.
Trường hợp trên cũng đặt ra một vấn đề trong đời sống gia đình hiện nay: khi phần lớn thu nhập phụ thuộc vào một người, những biến cố bất ngờ có thể khiến các thành viên còn lại đối mặt với khó khăn tài chính trong thời gian dài. Bên cạnh việc duy trì nguồn thu nhập, chuẩn bị các phương án dự phòng cũng là một nội dung cần được cân nhắc trong kế hoạch tài chính của mỗi gia đình.
Thực tế, các hình thức dự phòng tài chính có thể khác nhau, từ tích lũy tiết kiệm, xây dựng quỹ khẩn cấp đến tham gia các chương trình bảo hiểm phù hợp với khả năng kinh tế và nhu cầu bảo vệ của từng gia đình. Điều quan trọng là mỗi lựa chọn cần được cân nhắc trên cơ sở điều kiện thực tế, khả năng đóng góp lâu dài và những rủi ro mà gia đình muốn dự phòng.
Với những gia đình có con nhỏ hoặc chỉ có một nguồn thu nhập chính, việc chuẩn bị trước các phương án ứng phó khi người tạo ra thu nhập gặp rủi ro có thể góp phần hạn chế những xáo trộn về kinh tế, đồng thời bảo đảm các nhu cầu thiết yếu của những thành viên còn lại.