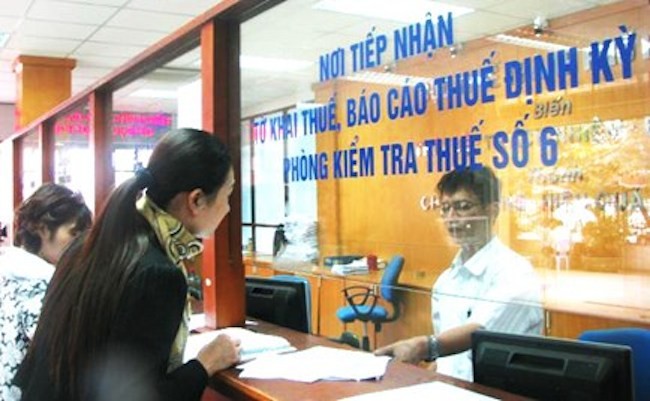
Cụ thể, về đối tượng phải quyết toán thuế TNCN, Cục thuế hướng dẫn bao gồm: Cá nhân cư trú có thu nhập từ tiền lương, tiền công có số thuế phải nộp thêm hoặc có số thuế nộp thừa có nhu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau.
Về thời hạn nộp hồ sơ Quyết toán thuế TNCN 2016, đối với trường hợp có phát sinh thêm số thuế phải nộp: Thời hạn nộp hồ sơ chậm nhất là ngày 31/3/2017. Vào những ngày cuối tháng 3, lượng người đổ dồn đi nộp hồ sơ quyết toán thuế thường rất lớn, dễ dẫn đến tình trạng quá tải, phải xếp hàng chờ lâu. Do đó cá nhân nên tiến hành nộp hồ sơ sớm ngay khi có đầy đủ hồ sơ (khoảng tầm cuối tháng 2, đầu tháng 3).
Đối với trường hợp có số thuế nộp thừa đề nghị hoàn: Cá nhân có thể nộp hồ sơ bất cứ thời điểm nào trong năm (kể cả sau 31/3/2017) mà không bị phạt. Do đó cá nhân nên tránh nộp hồ sơ vào khoảng thời gian cuối tháng 3.
Những cá nhân không cần phải quyết toán thuế TNCN:
Cá nhân không phát sinh số thuế phải nộp thêm.
Cá nhân có số thuế nộp thừa nhưng không có nhu cầu hoàn thuế hoặc bù trừ thuế vào kỳ sau.
Riêng với các cá nhân kinh doanh, hộ kinh doanh đã nộp thuế TNCN theo hình thức khoán và nộp theo từng lần phát sinh sẽ không phải quyết toán thuế đối với thu nhập từ kinh doanh.
Những cá nhân được phép ủy quyền cho tổ chức quyết toán thay
Cá nhân trong năm có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một tổ chức trả thu nhập và thực tế đang làm việc tại đó vào thời điểm uỷ quyền quyết toán thuế (kể cả khi không làm đủ 12 tháng trong năm), kể cả trường hợp cá nhân đồng thời có thu nhập từ bảo hiểm nhân thọ (trừ bảo hiểm hưu trí tự nguyện), bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm mà đã khấu trừ thuế TNCN 10%.
Cá nhân trong năm có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một tổ chức trả thu nhập, đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng đã được khấu trừ thuế theo tỷ lệ 10% và không có yêu cầu quyết toán thuế đối với thu nhập vãng lai. Nếu cá nhân có yêu cầu quyết toán thuế đối với thu nhập vãng lai thì sẽ phải trực tiếp quyết toán với cơ quan Thuế.
Những cá nhân phải tự thực hiện quyết toán với cơ quan Thuế
Cá nhân thuộc các trường hợp được ủy quyền cho tổ chức quyết toán thay nhưng đã được cấp chứng từ khấu trừ thuế TNCN (trừ trường hợp chứng từ khấu trừ thuế đã bị thu hồi và hủy).
Cá nhân không thuộc trường hợp được ủy quyền cho tổ chức quyết toán thay, bao gồm:
Cá nhân chỉ có thu nhập vãng lai đã khấu trừ thuế theo tỷ lệ 10%.
Cá nhân có thu nhập từ tiền lương, tiền công ký HĐLĐ từ 03 tháng trở lên tại một NSDLĐ, đồng thời có thu nhập vãng lai trên 10 triệu đồng/tháng hoặc chưa khấu trừ thuế (bao gồm trường hợp chưa đến mức khấu trừ và đã đến mức khấu trừ nhưng không khấu trừ).
Cá nhân có thu nhập từ tiền lương, tiền công ký HĐLĐ từ 03 tháng trở lên tại 02 đơn vị trở lên trong năm.
Lưu ý: Trường hợp cá nhân xác định không phải nộp thêm thuế TNCN khi quyết toán hoặc có số thuế nộp thừa nhưng không có nhu cầu hoàn lại thì không cần phải thực hiện quyết toán thuế TNCN với cơ quan Thuế.
Nếu trong năm cá nhân có chuyển cơ quan làm việc thì có phải tự quyết toán không?
Trường hợp tổ chức trả thu nhập thực hiện việc tổ chức lại doanh nghiệp (chia, tách, hợp nhất, sáp nhập, chuyển đổi) và người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới (tổ chức được hình thành sau khi tổ chức lại doanh nghiệp), nếu trong năm người lao động không có thêm thu nhập từ tiền lương, tiền công tại một nơi nào khác thì vẫn được uỷ quyền quyết toán cho tổ chức mới.
Trường hợp điều chuyển người lao động giữa các tổ chức trong cùng một hệ thống như: Tập đoàn, Tổng công ty, Công ty mẹ - con, Trụ sở chính và chi nhánh (VD: từ xăng dầu Quảng Ninh chuyển về xăng dầu Hà Nội) thì cũng được ủy quyền quyết toán thuế.
Trường hợp cá nhân trong năm làm ở 2 cơ quan khác nhau không thuộc 2 trường hợp nêu trên thì phải tự thực hiện quyết toán với cơ quan Thuế.