Theo CTCP Chứng khoán Sài Gòn – Hà Nội (SHS), VN-Index kết thúc tháng 9/2026 tại 1.768,82 điểm, giảm 3,47% so với tháng trước. Áp lực bán ròng của nhà đầu tư nước ngoài tiếp tục là yếu tố đáng chú ý. Riêng trong tháng 9, khối ngoại bán ròng khoảng 4.830 tỷ đồng trên HoSE; lũy kế từ đầu năm, giá trị bán ròng đạt khoảng 97.882 tỷ đồng.
Trong tháng 10, kết quả kinh doanh quý III được kỳ vọng trở thành động lực hỗ trợ thị trường. SHS dự báo tổng lợi nhuận quý III/2026 của 87 doanh nghiệp trong phạm vi phân tích đạt khoảng 159.400 tỷ đồng, tăng 22% so với cùng kỳ năm trước. Nếu loại trừ nhóm bất động sản, mức tăng trưởng dự kiến khoảng 16%. Ngân hàng tiếp tục là nhóm đóng góp lớn nhất, chiếm khoảng 57% tổng lợi nhuận của mẫu doanh nghiệp được thống kê, với mức tăng trưởng dự báo 17%. Tuy nhiên, lợi nhuận tại 6 trong số 14 ngành được phân tích có thể suy giảm.
SHS dự báo, VN-Index có thể tích lũy trong biên độ hẹp, với vùng hỗ trợ 1.710–1.730 điểm và vùng kháng cự quanh 1.800 điểm. Trong kịch bản tiêu cực, nếu áp lực bán gia tăng, chỉ số có thể lùi về vùng 1.600–1.650 điểm trước khi hình thành nền giá mới.
Về chiến lược đầu tư, SHS đánh giá tích cực đối với bốn nhóm ngành trong tháng 10, gồm bán lẻ, ngân hàng, cảng biển – vận tải biển và năng lượng – dầu khí. Dù vậy, mức độ phân hóa giữa các ngành và giữa những doanh nghiệp trong cùng ngành được dự báo vẫn lớn, khiến việc lựa chọn cổ phiếu cụ thể có ảnh hưởng đáng kể đến hiệu quả đầu tư.
Trong nhóm bán lẻ, SHS duy trì khuyến nghị đối với MWG của Công ty cổ phần Đầu tư Thế Giới Di Động, với giá mục tiêu 99.000 đồng/cổ phiếu, cao hơn khoảng 30,1% so với giá tham chiếu 76.100 đồng trong báo cáo. Triển vọng của MWG gắn với hoạt động của các chuỗi Thế Giới Di Động, Điện Máy Xanh và Bách Hóa Xanh. Đáng chú ý, việc Bách Hóa Xanh cải thiện hiệu quả kinh doanh và kế hoạch IPO Điện Máy Xanh được xem là những yếu tố có thể hỗ trợ triển vọng định giá doanh nghiệp trong trung hạn.
Cùng ngành, FRT của CTCP Bán lẻ Kỹ thuật số FPT được SHS đưa vào danh sách khuyến nghị mới, với giá mục tiêu 185.500 đồng/cổ phiếu, tương ứng mức tăng khoảng 22,9% so với giá tham chiếu 150.900 đồng. Động lực chính được kỳ vọng đến từ chuỗi nhà thuốc Long Châu. SHS dự báo lợi nhuận sau thuế của Long Châu có thể đạt 1.980 tỷ đồng trong năm 2026 và 2.595 tỷ đồng năm 2027. Bên cạnh đó, FPT Shop được kỳ vọng quay lại có lãi sau quá trình tái cơ cấu.
Ở nhóm ngân hàng, SHS duy trì khuyến nghị đối với VCB, MBB và VPB, đồng thời đưa CTG vào danh sách khuyến nghị mới.
Với VCB của Ngân hàng TMCP Ngoại thương Việt Nam, giá mục tiêu được xác định ở mức 75.000 đồng/cổ phiếu, cao hơn khoảng 32,5% so với giá tham chiếu 56.600 đồng. SHS ghi nhận chất lượng tài sản của ngân hàng với tỷ lệ nợ xấu 0,61% và tỷ lệ bao phủ nợ xấu 279%. Đây là những chỉ số được sử dụng để đánh giá khả năng kiểm soát rủi ro tín dụng của ngân hàng.
Cổ phiếu MBB của Ngân hàng TMCP Quân đội có giá mục tiêu 26.000 đồng/cổ phiếu, cao hơn khoảng 37,5% so với giá tham chiếu 18.900 đồng. Theo báo cáo, tỷ lệ nợ xấu của MBB ở mức 1,45%, trong khi tỷ lệ bao phủ nợ xấu đạt 94%. Các chỉ số này là cơ sở để theo dõi chất lượng tài sản và khả năng kiểm soát rủi ro tín dụng của ngân hàng trong bối cảnh thị trường còn phân hóa.
Đối với VPB của Ngân hàng TMCP Việt Nam Thịnh Vượng, giá mục tiêu là 31.000 đồng/cổ phiếu, tương ứng mức tăng khoảng 32,2% so với giá tham chiếu 23.450 đồng. Triển vọng được hỗ trợ bởi khả năng tăng trưởng tín dụng trong nửa cuối năm, sự phục hồi của hoạt động cho vay tiêu dùng và bán lẻ, cùng đóng góp từ FE Credit và VPBankS.
Trong khi đó, CTG của Ngân hàng TMCP Công Thương Việt Nam được SHS đưa vào danh sách khuyến nghị mới với giá mục tiêu 35.000 đồng/cổ phiếu, cao hơn khoảng 19,8% so với giá tham chiếu 29.200 đồng. SHS kỳ vọng tín dụng tăng tốc trong nửa cuối năm nhờ nhu cầu vốn từ các lĩnh vực hạ tầng, sản xuất và khách hàng có vốn đầu tư trực tiếp nước ngoài (FDI). Khả năng chuyển nhượng tòa nhà VietinBank Tower cũng được nhắc đến như một yếu tố có thể tác động đến triển vọng của cổ phiếu.
Ở nhóm dầu khí, PVS của Tổng CTCP Dịch vụ Kỹ thuật Dầu khí Việt Nam được SHS đưa vào danh sách khuyến nghị mới, với giá mục tiêu 41.000 đồng/cổ phiếu, cao hơn khoảng 19,8% so với giá tham chiếu 34.200 đồng. Các dự án Lô B – Ô Môn, Lạc Đà Vàng và Sư Tử Trắng 2B được xác định là những động lực tăng trưởng đáng chú ý, trong bối cảnh khối lượng công việc từ các dự án dầu khí có thể hỗ trợ hoạt động cơ khí, xây lắp và dịch vụ kỹ thuật. Thời gian đầu tư dự kiến đối với PVS là 6 tháng.
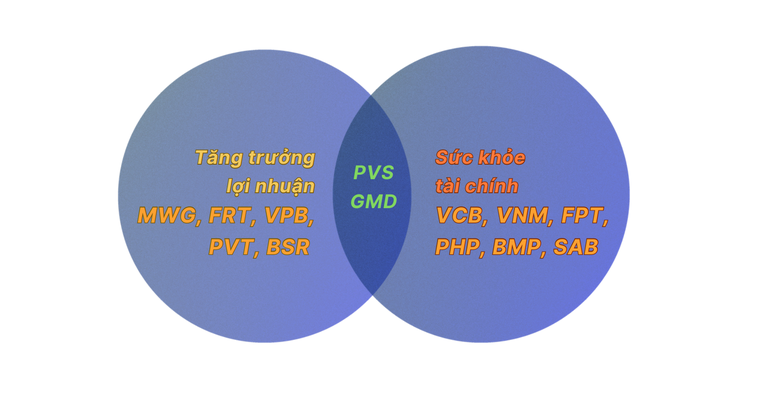 |
SHS đưa ra danh mục gồm 12 cổ phiếu với thời gian đầu tư dự kiến từ 6 đến 12 tháng. Nguồn SHS. |
Cổ phiếu BSR của CTCP Lọc hóa dầu Bình Sơn cũng được đưa vào danh sách khuyến nghị mới. Giá mục tiêu là 35.000 đồng/cổ phiếu, so với giá tham chiếu 32.000 đồng. Theo phép tính từ hai mức giá này, mức tăng tương ứng khoảng 9,4%; trong khi bảng của SHS ghi mức tăng khoảng 10%. SHS kỳ vọng kết quả kinh doanh quý III có thể được hỗ trợ bởi sản lượng cải thiện và biên lợi nhuận lọc dầu mở rộng trong bối cảnh một số nhà máy lọc dầu tại châu Á giảm hoặc tạm dừng công suất. Thời gian đầu tư dự kiến là 6 tháng.
Ngoài các nhóm ngành được đánh giá tích cực trong tháng 10, danh mục của SHS còn có GMD, REE, HPG và PHR. Việc một cổ phiếu xuất hiện trong danh mục không đồng nghĩa toàn bộ ngành mà doanh nghiệp hoạt động đều được SHS đánh giá tích cực.
Với GMD của CTCP Gemadept, SHS đưa ra giá mục tiêu 60.000 đồng/cổ phiếu, cao hơn khoảng 10,7% so với giá tham chiếu 54.200 đồng. Lợi nhuận quý III/2026 được dự báo đạt khoảng 680–700 tỷ đồng. Các yếu tố hỗ trợ gồm sản lượng khai thác tại Gemalink tăng 16% so với cùng kỳ, đóng góp từ các liên doanh và giá dịch vụ cảng duy trì ở mức cao. Trong trung hạn, kế hoạch mở rộng Nam Đình Vũ giai đoạn 3 và Gemalink giai đoạn 2A được kỳ vọng bổ sung công suất khoảng 900.000 TEU từ cuối năm 2027. Thời gian đầu tư dự kiến đối với GMD là 6 tháng.
Cổ phiếu REE của CTCP Cơ Điện Lạnh có giá mục tiêu 70.300 đồng/cổ phiếu, cao hơn khoảng 54,5% so với giá tham chiếu 45.500 đồng. SHS đề cập triển vọng hợp đồng cơ điện mới với giá trị mục tiêu khoảng 7.000–8.000 tỷ đồng, cùng danh mục điện gió và diễn biến hoạt động thủy điện. Đối với mảng thủy điện, dù sản lượng trong nửa đầu năm giảm 9,5%, lợi nhuận sau thuế vẫn tăng 11,6%, nhờ giá thị trường điện bình quân tăng 30% so với cùng kỳ và chi phí tài chính giảm.
Ở nhóm thép, HPG của Tập đoàn Hòa Phát được SHS duy trì khuyến nghị, với giá mục tiêu 31.000 đồng/cổ phiếu, cao hơn khoảng 53,8% so với giá tham chiếu 20.150 đồng. Triển vọng của doanh nghiệp được hỗ trợ bởi nhu cầu thép từ hoạt động xây dựng trong nước, đầu tư công và các dự án đầu tư tư nhân quy mô lớn. SHS cũng đề cập khả năng cải thiện kết quả kinh doanh khi Khu liên hợp Dung Quất 2 vận hành đầy đủ công suất, cùng tác động tiềm năng từ các biện pháp chống bán phá giá đối với thép cuộn cán nóng nhập khẩu từ Trung Quốc. Tuy nhiên, mức độ hiện thực hóa các yếu tố này còn phụ thuộc tiến độ vận hành, nhu cầu thị trường và diễn biến giá thép.
PHR của CTCP Cao su Phước Hòa cũng nằm trong danh mục tại trang 24 của báo cáo SHS. Giá mục tiêu cơ bản của cổ phiếu là 40.000 đồng, cao hơn khoảng 20,1% so với giá tham chiếu 33.300 đồng; giá mục tiêu kỹ thuật là 39.000 đồng. PHR không nằm trong bảng phân tích chi tiết 11 cổ phiếu tại các trang tiếp theo, vì vậy cần phân biệt mã này với nhóm được trình bày đầy đủ luận điểm đầu tư và thời gian đầu tư trong bảng chi tiết.
Theo phân tích, SHS xác định thời gian đầu tư dự kiến 6 tháng đối với PVS, BSR và GMD; các mã còn lại trong bảng này có thời gian đầu tư 12 tháng. Các mức giá mục tiêu là đánh giá tại thời điểm lập báo cáo, không phải cam kết về diễn biến giá trong tương lai hay dự báo rằng các mức tăng sẽ đạt được ngay trong tháng 10.