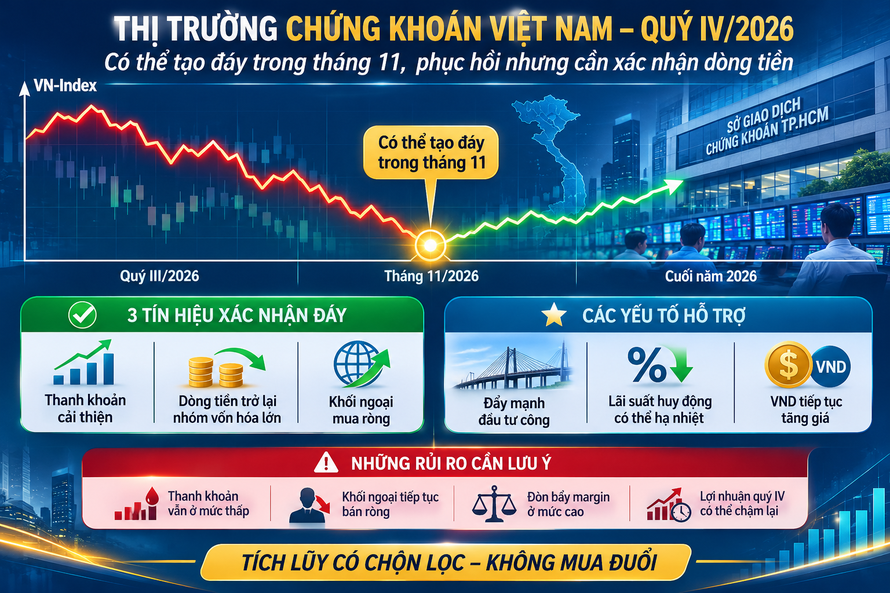
Thị trường điều chỉnh diện rộng, định giá về vùng hấp dẫn
Theo báo cáo chiến lược tháng 11/2026 của SSI Research, VN-Index kết thúc tháng 10 tại 1.741,6 điểm, giảm 1,5% so với tháng trước và thấp hơn 9,7% so với đỉnh năm thiết lập vào giữa tháng 5. Tuy nhiên, mức giảm của chỉ số chung chưa phản ánh đầy đủ diễn biến thị trường, khi áp lực điều chỉnh lan rộng ở nhiều nhóm cổ phiếu.
Trong tháng 10, VN30 giảm 2,7%, VNMidcap giảm 1,8%. Trên sàn HOSE, số cổ phiếu giảm giá lên tới 237 mã, cao hơn đáng kể so với 159 mã tăng. Đáng chú ý, nếu loại trừ nhóm Vingroup gồm VIC, VHM, VRE và VPL, VN-Index giảm 2,6% trong tháng. Tính từ đầu năm, chỉ số chung giảm 2,4%, trong khi chỉ số loại trừ nhóm cổ phiếu này giảm tới 8,9%.
Diễn biến trên cho thấy khả năng chống đỡ của thị trường vẫn phụ thuộc đáng kể vào một số cổ phiếu vốn hóa lớn, trong khi mặt bằng cổ phiếu nói chung chưa có sự phục hồi tương ứng. Công nghệ thông tin là nhóm giảm mạnh nhất trong tháng 10, với mức giảm 15,9%; tiếp đến là năng lượng giảm 8%, tài chính giảm 3,5%, tiện ích giảm 3,1% và công nghiệp giảm 1,8%. Ở chiều ngược lại, nguyên vật liệu tăng 3% và bất động sản tăng 1,9%.
Sức ép điều chỉnh còn thể hiện qua sự suy yếu của dòng tiền. Giá trị giao dịch bình quân trong tháng 10 giảm 3,1% so với tháng trước, xuống còn 17.200 tỷ đồng/phiên, thấp nhất trong 10 tháng đầu năm và thấp hơn 30,4% so với mức bình quân 10 tháng. Trong khi đó, khối ngoại bán ròng 20.800 tỷ đồng, tăng mạnh so với mức 4.700 tỷ đồng trong tháng 9. Lũy kế 10 tháng, giá trị bán ròng đạt 119.100 tỷ đồng, tương đương 88,1% tổng giá trị bán ròng cả năm 2025. Tỷ lệ sở hữu của nhà đầu tư nước ngoài giảm còn 10,89%, từ mức 12,79% cuối năm 2025.
Một vấn đề khác là tăng trưởng lợi nhuận doanh nghiệp dù vẫn ở mức cao nhưng ngày càng tập trung vào một số doanh nghiệp lớn. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ (NPATMI) của các doanh nghiệp trên HOSE trong quý III/2026 tăng hơn 50% so với cùng kỳ. Tuy nhiên, nhóm Vingroup đóng góp khoảng 55% mức tăng này. Nếu loại trừ nhóm cổ phiếu trên, lợi nhuận toàn sàn chỉ tăng 24%, thấp hơn mức khoảng 30% trong nửa đầu năm.
Xét theo ngành, ngân hàng ghi nhận lợi nhuận trước thuế tăng 18,9% so với cùng kỳ; dầu khí và bán lẻ tiếp tục duy trì tăng trưởng tích cực. Ngược lại, dịch vụ tài chính, công nghiệp và xây dựng – vật liệu chuyển sang tăng trưởng âm. SSI Research cũng lưu ý lợi nhuận quý IV có thể chậm lại do nền so sánh cao, lợi thế từ hàng tồn kho giá thấp giảm dần và khả năng gia tăng trích lập chi phí vào cuối năm.
Trong bối cảnh đó, nhịp điều chỉnh vừa qua đã đưa định giá thị trường xuống mức thấp hơn. Theo SSI Research, VN-Index đang giao dịch ở mức P/E dự phóng năm 2026 khoảng 11,7 lần; nếu loại trừ nhóm Vingroup, mức P/E chỉ còn 9 lần. Với lợi nhuận dự phóng năm 2027, các mức định giá tương ứng là 10,7 lần và 8,1 lần.
SSI đánh giá mức định giá hiện tại đã trở nên hấp dẫn hơn và tiến gần những vùng thấp từng xuất hiện trong các giai đoạn thị trường chịu tác động từ những sự kiện bất thường. Điều này cho thấy một phần rủi ro liên quan đến khả năng tăng trưởng lợi nhuận chậm lại đã được phản ánh vào giá cổ phiếu. Tuy nhiên, định giá thấp chưa đủ để khẳng định thị trường đã tạo đáy, nhất là khi thanh khoản và dòng tiền vẫn chưa cho thấy dấu hiệu cải thiện rõ rệt.
Tháng 11 có thể hình thành đáy, 11 cổ phiếu được đưa vào danh sách theo dõi
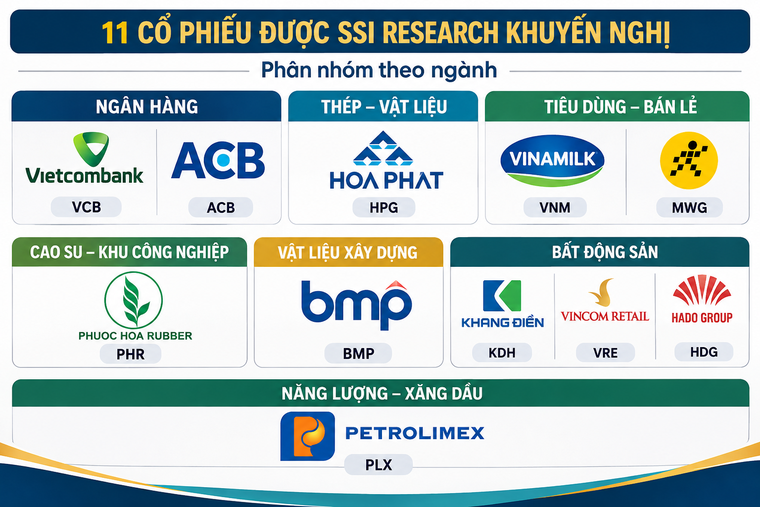 |
Loạt cổ phiếu được SSI Research khuyến nghị dựa trên triển vọng lợi nhuận trong quý IV/2026 và năm 2027. |
Trên cơ sở diễn biến thị trường và các yếu tố vĩ mô, SSI Research nhận định tháng 11 có nhiều khả năng trở thành thời điểm hình thành đáy ngắn hạn. Một trong những cơ sở được đưa ra là yếu tố mùa vụ. Thống kê trong bốn năm gần nhất có kỳ nghỉ lễ Quốc khánh 2/9 kéo dài bốn ngày cho thấy thị trường thường tăng trong tháng 8, điều chỉnh trong tháng 9 và tháng 10, trước khi tạo đáy vào tháng 11. Sau vùng đáy này, VN-Index tăng bình quân khoảng 19% lên vùng đỉnh trong quý I năm tiếp theo.
Về lãi suất, mặt bằng lãi suất huy động tại các ngân hàng thương mại đã giảm khoảng 50–70 điểm cơ bản, củng cố nhận định lãi suất có thể đã đạt đỉnh trong ngắn hạn. Áp lực lạm phát cũng được kỳ vọng dịu bớt nhờ chính sách miễn thuế bảo vệ môi trường đối với xăng, giảm 2% giá bán lẻ điện bình quân trong giai đoạn từ ngày 1/11 đến quý I/2027 và giá dầu thế giới giảm hơn 15% trong hai tuần trước thời điểm lập báo cáo.
Tuy nhiên, khả năng hỗ trợ của chính sách tiền tệ cần được nhìn nhận thận trọng. SSI lưu ý tín dụng tăng nhanh hơn huy động, khiến chi phí vốn vẫn là một rào cản. Lãi suất cho vay ở một số lĩnh vực, đặc biệt là bất động sản, cũng chưa thực sự giảm. Do đó, môi trường tiền tệ thuận lợi hơn nếu xuất hiện chủ yếu đến từ các biện pháp điều hành có trọng tâm, thay vì một chu kỳ nới lỏng diện rộng.
Bên cạnh đó, đồng VND đã tăng giá hơn 2% so với USD từ đầu năm, qua đó tạo thêm dư địa cho chính sách điều hành thanh khoản. SSI Research cũng đề cập khả năng dòng tiền toàn cầu luân chuyển khỏi nhóm cổ phiếu AI và bán dẫn sau giai đoạn tập trung mạnh vào các lĩnh vực này. Nếu xu hướng dịch chuyển vốn hình thành, các nhóm ngành truyền thống có thể được hưởng lợi, đồng thời cải thiện tâm lý tại thị trường Việt Nam. Ở chiều ngược lại, rủi ro đối với thị trường vẫn hiện hữu. Dư nợ margin toàn ngành đang ở mức cao kỷ lục, dù đòn bẩy của nhà đầu tư cá nhân có dấu hiệu hạ nhiệt. Tăng trưởng lợi nhuận quý IV có thể chậm lại, trong khi thanh khoản thấp và hoạt động bán ròng của khối ngoại tiếp tục gây sức ép. Những yếu tố này có thể khiến quá trình hình thành đáy kéo dài hơn dự kiến, ngay cả khi định giá đã giảm về vùng hấp dẫn.
Để xác nhận thị trường thực sự tạo đáy và bước vào nhịp hồi phục, SSI Research lưu ý ba tín hiệu cần theo dõi: thanh khoản cải thiện, dòng tiền quay trở lại nhóm cổ phiếu vốn hóa lớn và khối ngoại chuyển sang mua ròng. Vì vậy, SSI khuyến nghị nhà đầu tư không mua đuổi trong các nhịp hồi phục mà ưu tiên tích lũy ở những thời điểm thị trường điều chỉnh.
Về lựa chọn cổ phiếu, SSI ưu tiên những doanh nghiệp có triển vọng lợi nhuận vững vàng trong quý IV/2026 và năm 2027, hưởng lợi từ đầu tư công hoặc ít phụ thuộc vào môi trường lãi suất thấp. Danh sách ý tưởng đầu tư gồm 11 mã: VCB, ACB, HPG, MWG, PHR, PLX, VNM, KDH, HDG, VRE và BMP.
Trong nhóm ngân hàng, VCB được kỳ vọng ghi nhận lợi nhuận trước thuế quý IV/2026 tăng 22,6% so với cùng kỳ, chủ yếu nhờ thu nhập lãi thuần cải thiện. Chất lượng tài sản vững chắc giúp ngân hàng duy trì chi phí dự phòng thấp hơn các ngân hàng cùng ngành, trong khi quan hệ với các doanh nghiệp lớn hỗ trợ thu nhập từ hoạt động kinh doanh ngoại hối. SSI đưa ra giá mục tiêu 75.100 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 38,6%.
Với ACB, lợi nhuận trước thuế quý IV/2026 được dự báo tăng 63% so với cùng kỳ nhờ nền so sánh thấp của quý IV/2025. Biên lãi ròng (NIM) được kỳ vọng cải thiện nhẹ nhờ cơ chế tái định giá liên tục, trong khi chất lượng tài sản ổn định giúp ngân hàng giảm chi phí dự phòng. Giá mục tiêu được SSI đưa ra là 26.600 đồng/cổ phiếu, cao hơn 29,4% so với mức giá tại thời điểm lập báo cáo.
Ở nhóm thép, HPG được đánh giá hưởng lợi từ đóng góp của dự án Dung Quất 2, các biện pháp chống bán phá giá bổ sung đối với thép cuộn cán nóng (HRC), cùng nhu cầu xây dựng hạ tầng và nhà ở. SSI dự báo lợi nhuận cốt lõi năm 2026 tăng gần 70% và năm 2027 tăng 10,7% so với cùng kỳ. Giá mục tiêu của cổ phiếu là 28.200 đồng, tương ứng dư địa tăng 31,2%.
Trong lĩnh vực bán lẻ, MWG được hỗ trợ bởi doanh số mảng bách hóa tăng nhanh, bù đắp một phần đà chậm lại của mảng bán lẻ công nghệ và điện máy. Tuy nhiên, tỷ trọng mảng bách hóa tăng và lợi thế hàng tồn kho giá rẻ giảm dần có thể gây sức ép lên biên lợi nhuận. SSI đặt giá mục tiêu 102.000 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 36%.
VNM được lựa chọn nhờ triển vọng lợi nhuận sau thuế năm 2026 đạt khoảng 11.200 tỷ đồng, tăng 19% so với năm trước và là mức tăng trưởng cao nhất kể từ năm 2021. Việc doanh nghiệp tạm ứng cổ tức trong tháng 11 cũng được kỳ vọng hỗ trợ giá cổ phiếu. Giá mục tiêu được đưa ra là 67.000 đồng, cao hơn 16,5% so với mức giá tại thời điểm báo cáo.
Ở nhóm cao su, PHR được SSI đánh giá tích cực nhờ giá cao su đang ở gần mức cao nhất trong một thập kỷ, hỗ trợ lợi nhuận kinh doanh cốt lõi. Khoản đền bù đất tại VSIP 3 dự kiến thúc đẩy lợi nhuận trong quý IV. Bên cạnh đó, bảng cân đối lành mạnh và kế hoạch nâng tỷ lệ sở hữu nước ngoài tối đa từ 0% lên 49% trong tháng 11 là những yếu tố hỗ trợ thêm. Giá mục tiêu của PHR là 39.900 đồng/cổ phiếu, tương ứng dư địa tăng 32,1%.
Với PLX, triển vọng tăng trưởng lợi nhuận đến từ sản lượng tiêu thụ tăng, giá dầu cao hơn và khả năng quản lý chi phí, hàng tồn kho tốt hơn. SSI dự báo lợi nhuận sau thuế thuộc cổ đông công ty mẹ năm 2026 tăng hơn 50%. Hoạt động ở các mảng hóa dầu, LPG và nhiên liệu bay cũng được kỳ vọng duy trì ổn định. Đề xuất cải cách cơ chế giá xăng dầu có thể hỗ trợ biên lợi nhuận trong dài hạn. Giá mục tiêu của cổ phiếu là 39.800 đồng, cao hơn 18,1% so với mức giá tại thời điểm báo cáo.
Trong nhóm bất động sản, KDH được kỳ vọng tăng tốc triển khai dự án và bán hàng trong năm 2027 nhờ các dự án Solina và Bình Trưng mở rộng. SSI dự báo lợi nhuận sau thuế công ty mẹ năm 2027 đạt 1.158 tỷ đồng, tăng 142% nếu loại trừ khoản lợi nhuận bất thường. Đây là mức tăng trưởng dự báo gắn với tiến độ triển khai và ghi nhận kết quả kinh doanh của các dự án, do đó cần theo dõi khả năng thực hiện trong thực tế. Giá mục tiêu là 20.500 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 32%.
Đối với VRE, tỷ lệ lấp đầy trung tâm thương mại tăng lên 88,8%, cao hơn 1,8 điểm phần trăm so với cùng kỳ; diện tích sàn bán lẻ cũng tăng 5%, hỗ trợ hoạt động kinh doanh. Lợi nhuận ròng quý III/2026 tăng 11%, một phần nhờ thu nhập lãi từ các khoản đặt cọc dự án. SSI đưa ra giá mục tiêu 30.000 đồng/cổ phiếu, tương ứng mức tăng 24%.
HDG được chú ý nhờ định giá thấp hơn đáng kể so với mức bình quân lịch sử. Theo SSI, cổ phiếu đang giao dịch ở mức P/E và P/B dự phóng năm 2027 lần lượt là 8,2 lần và 0,8 lần, thấp hơn mức bình quân 5 năm tương ứng 15,9 lần và 1,7 lần. Những yếu tố như thủy văn chưa thuận lợi, lãi suất cao và tiến độ triển khai dự án mới chậm được cho là đã phần nào phản ánh vào giá. SSI đặt giá mục tiêu 22.700 đồng/cổ phiếu, tương ứng dư địa tăng 47,4%, cao nhất trong danh sách.
Cuối cùng, BMP được lựa chọn nhờ tỷ suất cổ tức khoảng 10%, tạo sức hấp dẫn về thu nhập cho nhà đầu tư. Giá dầu thế giới điều chỉnh cũng có thể giúp giảm áp lực chi phí đầu vào và hỗ trợ biên lợi nhuận gộp trong các quý tới. Tuy nhiên, kết quả kinh doanh quý III cho thấy doanh nghiệp vẫn chịu áp lực từ sản lượng tiêu thụ và biên lợi nhuận. Do đó, triển vọng cải thiện còn phụ thuộc vào khả năng phục hồi nhu cầu và kiểm soát chi phí đầu vào. Giá mục tiêu của BMP là 160.700 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng 16,5%.