Báo cáo tài chính hợp nhất quý III/2026 của CTCP Đầu tư và Phát triển Bất động sản An Gia (mã chứng khoán: AGG) cho thấy sự tương phản giữa quy mô tài sản tăng mạnh và kết quả kinh doanh suy giảm.
Tại ngày 30/9/2026, tổng tài sản của An Gia đạt hơn 11.439 tỷ đồng, tăng gần 109% so với mức 5.477 tỷ đồng đầu năm. Trong đó, tài sản ngắn hạn chiếm khoảng 74% tổng tài sản.
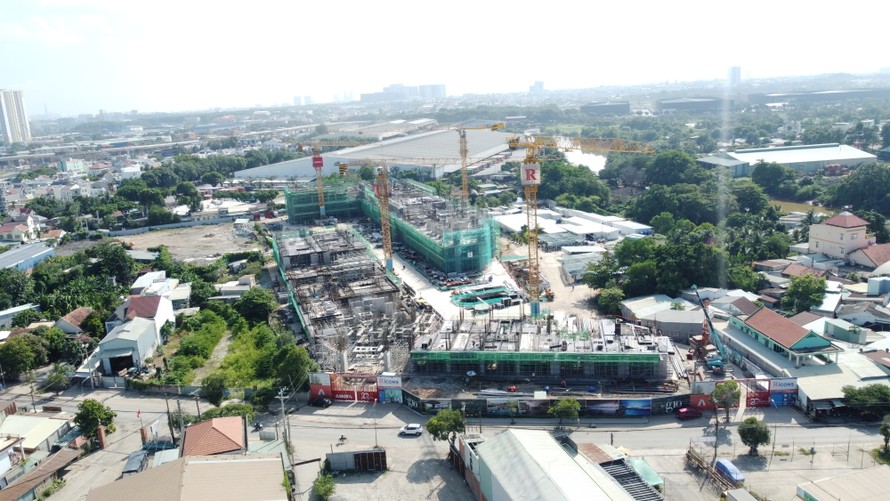
Đáng chú ý, hàng tồn kho tăng từ gần 348 tỷ đồng lên hơn 3.567 tỷ đồng, tương đương mức tăng hơn 10 lần. Biến động này chủ yếu liên quan đến việc An Gia nâng tỷ lệ sở hữu tại Công ty Lộc Phát lên 99,99% vào cuối tháng 5/2026, qua đó nắm quyền kiểm soát và hợp nhất doanh nghiệp này vào báo cáo tài chính. Giá trị dự án The Gió Riverside do Lộc Phát phát triển chiếm phần lớn hàng tồn kho tăng thêm, khoảng 3.100 tỷ đồng.
Việc mở rộng phạm vi hợp nhất góp phần làm tăng đáng kể quy mô tài sản của An Gia, song cũng kéo theo những thay đổi trong cơ cấu nguồn vốn và nghĩa vụ tài chính của doanh nghiệp.
Bên cạnh hàng tồn kho, các khoản đầu tư tài chính ngắn hạn của An Gia đạt gần 2.561 tỷ đồng, trong đó đầu tư nắm giữ đến ngày đáo hạn chiếm hơn 2.092 tỷ đồng. Khoản dự phòng hơn 89 tỷ đồng đối với đầu tư nắm giữ đến ngày đáo hạn ngắn hạn ghi nhận đầu năm không còn số dư tại thời điểm cuối tháng 9/2026.
Các khoản phải thu ngắn hạn khác ở mức khoảng 674 tỷ đồng, trong khi tiền và các khoản tương đương tiền đạt gần 495 tỷ đồng.
Ở phía nguồn vốn, tổng nợ phải trả của An Gia tại ngày 30/9/2026 đạt hơn 7.630 tỷ đồng, tương đương gần 67% tổng tài sản. Trong đó, nợ ngắn hạn chiếm phần lớn với khoảng 6.739 tỷ đồng, tương đương hơn 88% tổng nợ phải trả; nợ dài hạn ở mức hơn 892 tỷ đồng.
Riêng dư nợ vay ngắn hạn đạt khoảng 2.173 tỷ đồng, trong khi vay dài hạn hơn 324 tỷ đồng. Như vậy, tổng dư nợ vay của An Gia vào cuối quý III xấp xỉ 2.498 tỷ đồng.
Một khoản mục đáng chú ý khác là người mua trả tiền trước ngắn hạn, với giá trị hơn 3.623 tỷ đồng, chiếm gần 48% tổng nợ phải trả. Đây là nguồn vốn gắn với các giao dịch của khách hàng, đồng thời phản ánh nghĩa vụ thực hiện hợp đồng của doanh nghiệp trong những kỳ tiếp theo.
Dù không mang bản chất tương tự các khoản vay tài chính, quy mô lớn của khoản người mua trả tiền trước cho thấy tiến độ triển khai, hoàn thiện và bàn giao dự án có vai trò quan trọng đối với việc thực hiện nghĩa vụ của An Gia.
Trong khi đó, tỷ trọng nợ ngắn hạn lớn đặt ra yêu cầu quản trị dòng tiền, nhất là khi lượng tiền và tương đương tiền tại cuối tháng 9 chỉ bằng khoảng 23% dư nợ vay ngắn hạn. Tuy nhiên, khả năng thanh toán của doanh nghiệp còn phụ thuộc vào thời hạn các khoản nợ, khả năng thu hồi công nợ và chuyển đổi các tài sản tài chính thành tiền.
Trong 9 tháng đầu năm 2026, chi phí lãi vay của An Gia ghi nhận hơn 101 tỷ đồng, tạo thêm áp lực chi phí trong bối cảnh doanh thu và lợi nhuận từ hoạt động kinh doanh suy giảm.
Theo văn bản giải trình biến động kết quả kinh doanh công bố ngày 27/10/2026, lợi nhuận sau thuế hợp nhất quý III của An Gia giảm 86% so với cùng kỳ năm trước. An Gia cho biết, nguyên nhân chủ yếu đến từ việc doanh thu thuần và lợi nhuận gộp trong quý giảm lần lượt khoảng 147 tỷ đồng và 134 tỷ đồng so với cùng kỳ. Bên cạnh đó, chi phí tài chính và chi phí quản lý doanh nghiệp gia tăng cũng ảnh hưởng đến kết quả kinh doanh hợp nhất.
Trái ngược với diễn biến trên, lợi nhuận sau thuế trên báo cáo tài chính riêng của công ty mẹ đạt khoảng 30 tỷ đồng, tăng 107% so với cùng kỳ. Theo giải trình của doanh nghiệp, doanh thu hoạt động tài chính trong quý đạt 61 tỷ đồng, tăng khoảng 16 tỷ đồng, góp phần cải thiện lợi nhuận tại công ty mẹ.
Sự khác biệt giữa kết quả kinh doanh riêng và hợp nhất cho thấy lợi nhuận của An Gia chịu tác động đáng kể từ hoạt động của các công ty con cũng như cơ cấu doanh thu, chi phí trong kỳ.
Tính chung 9 tháng đầu năm 2026, doanh thu thuần hợp nhất của An Gia đạt khoảng 161 tỷ đồng, giảm gần 70% so với mức 542 tỷ đồng cùng kỳ năm trước. Lợi nhuận gộp cũng giảm khoảng 72%, từ gần 428 tỷ đồng xuống còn 119 tỷ đồng.
Diễn biến này cho thấy sự suy giảm không chỉ xuất hiện ở lợi nhuận sau thuế quý III mà còn thể hiện qua doanh thu và lợi nhuận gộp lũy kế 9 tháng. Tuy nhiên, đối với doanh nghiệp bất động sản, kết quả kinh doanh còn phụ thuộc vào tiến độ triển khai, bàn giao và thời điểm đủ điều kiện ghi nhận doanh thu của từng dự án.
Ở chiều ngược lại, dòng tiền kinh doanh của An Gia ghi nhận chuyển biến tích cực. Trong 9 tháng đầu năm, dòng tiền thuần từ hoạt động kinh doanh dương khoảng 534 tỷ đồng, cải thiện đáng kể so với mức âm khoảng 932 tỷ đồng cùng kỳ năm trước.
Dòng tiền thuần từ hoạt động đầu tư dương khoảng 151 tỷ đồng, trong khi dòng tiền từ hoạt động tài chính âm khoảng 278 tỷ đồng. Tổng cộng, tiền và các khoản tương đương tiền tăng khoảng 407 tỷ đồng trong kỳ.
Nhìn chung, quý III/2026 của An Gia phản ánh bức tranh tài chính có nhiều diễn biến trái chiều. Trong khi tổng tài sản tăng hơn gấp đôi và dòng tiền kinh doanh cải thiện, doanh thu cùng lợi nhuận hợp nhất tiếp tục suy giảm. Hàng tồn kho tăng mạnh, nợ phải trả vượt 7.600 tỷ đồng và phần lớn nghĩa vụ tập trung ở ngắn hạn khiến tiến độ triển khai dự án, khả năng ghi nhận doanh thu và quản trị dòng tiền trở thành những yếu tố đáng chú ý.