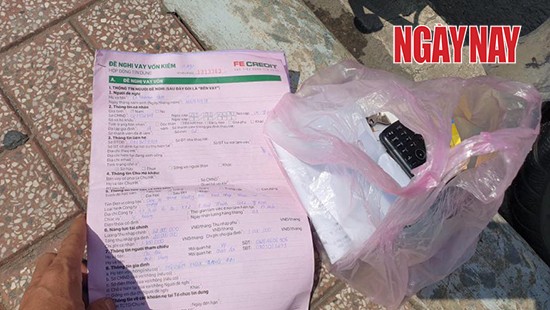
Dưới đây, chúng tôi gửi tới độc giả ý kiến của chuyên gia ngân hàng, hiện đang là giám đốc khối một ngân hàng tại Việt Nam.
Đọc loạt bài “đòi nợ kiểu bất lương” trên Ngày Nay, tôi thật sự rất buồn. Để tình trạng một số công ty tài chính vi mô và app (ứng dụng) cho vay lãi suất cao diễn ra như thế này, đã làm ảnh hưởng nghiêm trọng đến uy tín ngành ngân hàng.
Là một người có nhiều năm công tác trong lĩnh vực ngân hàng, tôi không chỉ nghe mà đã chứng kiến người dân bị áp lực đòi nợ ra sao. Cũng không thể đổ hết trách nhiệm cho các ngân hàng thương mại, vì để giải quyết vấn nạn này cần có sự đồng lòng của các các cơ quan ban ngành thì mới xử lý triệt để từ gốc của vấn đề.
Những nguyên nhân sâu xa đó là:
- Công ăn việc làm ở các địa phương còn ít, tình trạng thừa lao động, thiếu việc làm xuất hiện khắp nơi. Vừa qua, biến cố đại dịch Covid-19 ảnh hưởng không nhỏ đến đời sống người lao động nghèo. Họ thất nghiệp, không có nguồn trả nợ nên không thể tiếp cận vốn vay ngân hàng.
- Tình trạng “thừa thầy thiếu thợ” diễn ra phổ biến ở khắp các vùng miền. Do giáo dục và định hướng nghề từ khi học phổ thông. Chúng ta cứ nhìn xem các trường cao đẳng, đào tạo nghề thì thiếu học sinh trầm trọng, trong khi sinh viên cao đẳng, đại học ra trường thất nghiệp lại ngày càng nhiều. Không có được việc làm như định hướng đã học, thất nghiệp dẫn đến vay tiền để ăn tiêu, nợ nần cha mẹ trả, đây cũng là đối tượng dính vào vay nặng lãi ngày một nhiều.
- Với những trường hợp thực sự khó khăn: ở nước ngoài thì có các quỹ an sinh xã hội, trợ cấp thất nghiệp nhưng ở Việt Nam không có hoặc có nhưng rất thấp.
- Các Ngân hàng thương mại (NHTM) chưa mặn mà với phân khúc khách hàng cá nhân nhỏ lẻ bởi cả hai nguyên nhân: thị trường cho vay truyền thống với các khoản vay có quy mô đủ lớn, có thể trang trải chi phí hoạt động của ngân hàng vẫn còn nhiều tiềm năng. Cho vay các khoản nhỏ lẻ có chi phí vận hành lớn, rủi ro nhiều, tỷ lệ nợ xấu cao trong khi Ngân hàng Nhà nước khống chế tỷ lệ nợ xấu của các NHTM dưới 3% nên các NHTM rất thận trọng khi mở rộng cho vay đối tượng này.
Dù được biết, theo chủ trương, chính sách của Đảng và Nhà nước ta, mỗi năm ngân hàng chính sách xã hội cũng giải ngân rất lớn cho các chương trình hỗ trợ người dân thông qua các hiệp hội địa phương. Với khoản tiền từ 10 - 30 triệu đồng, thủ tục và điều kiện khá đơn giản, lãi suất thấp hơn các NHTM nhưng vẫn không đáp ứng đủ nhu cầu.
Kế đến là do nhu cầu vượt quá mức cho vay của ngân hàng chính sách xã hội nên người dân phải vay ngoài, còn không đáp ứng đủ điều kiện cũng có nhưng không nhiều, ngoại trừ trường hợp người dân phải tha phương cầu thực, không xác định được nhân thân nên cũng không đủ điều kiện cho vay của ngân hàng chính sách xã hội.
Như vậy, ngoài việc đối tượng có nhu cầu vay vốn sản xuất kinh doanh là khá cao nhưng trước đây, các NHTM dành cho đối tượng này lại chưa mặn mà, thậm chí là không ai quan tâm tới thị phần này. Cũng như việc một bộ phận người dân có hoàn cảnh không đáp ứng đủ yêu cầu, thủ tục khi vay vốn (mà đây lại thường rơi vào các đối tượng nghèo), khiến người dân thuộc diện nghèo khó phải vay nóng, bốc bát họ, vay nặng lãi bên ngoài. Gần đây lại “nóng” hơn về chuyên vay tiền qua app (ứng dụng).
Người nghèo đi vay nặng lãi thì khác nào khó khăn lại chồng thêm khó khăn, bản thân người nghèo thu nhập trang trải mỗi ngày đã khó rồi, còn phải gồng mình cõng thêm lãi suất cộng chi phí từ nơi vay thì gánh càng thêm nặng. Sao họ có thể thoát nghèo?
Trường hợp này cần có các chương trình an sinh xã hội, trợ cấp không hoàn lại để họ vượt qua khó khăn, chứ để người dân đi vay thì càng ngày càng khó khăn hơn.
Vì vậy, như tôi đã nói ở trên chúng ta cần có giải pháp phải tận cùng và triệt để, đó là:
 Hẻm 91 dẫn vào nhà nạn nhân Nguyễn Thành Tâm. Ảnh Linh Vũ |
Tạo ra nhiều công ăn việc làm; truyền thông, giáo dục tốt để mọi người dân đều yêu lao động và coi trọng mọi công việc có thể kiếm ra tiền sinh sống; hình thành các quỹ an sinh xã hội để trợ cấp không hoàn lại cho các gia đình thực sự khó khăn; có chính sách hỗ trợ các NHTM nếu tham gia vào các chương trình cho vay nhỏ lẻ hộ gia đình có rủi ro cao (bù đắp vốn nếu tổn thất, hỗ trợ lãi suất, nâng tỷ lệ nợ xấu…).
Ngoài ra, mỗi người dân nên có ý thức tuân thủ pháp luật, tạo dựng uy tín cho mình, làm ăn kinh doanh thật, khó khăn thua lỗ thì phối hợp cùng với ngân hàng giải quyết… Có như vậy mới tiếp cận vốn vay ngân hàng dễ dàng được vì mỗi ngân hàng đều có hệ thống đánh giá, xếp hạng khách hàng dựa trên uy tín cá nhân của khách hàng đó, nếu uy tín càng cao, lãi suất càng thấp và được vay nhiều hơn.
Bên cạnh đó, các ngân hàng thương mại cũng cần đơn giản hóa thủ tục cho vay các khoản nhỏ lẻ, chấp nhận rủi ro cao và được bù một phần bởi lãi suất.
Việc cho vay đối với loại hình tài chính vi mô tôi cho rằng cấm thì khó, vì có cầu ắt có cung. Nhưng quản thì nên. Để quản, cần có hành lang pháp luật rõ ràng, các cơ quan chức năng cần phải xử lý nghiêm khắc các trường hợp cho vay nặng lãi, đòi nợ bằng cách khủng bố, tra tấn tinh thần và xâm phạm sức khỏe người dân.
Với những ý kiến trên, rất mong sẽ đóng góp đôi phần vào công cuộc an sinh xã hội, những bất cập còn tồn tại trong vấn đề hỗ trợ người nghèo của các ngân hàng để xã hội ngày càng phát triển, những trường hợp đau lòng vì đòi nợ bất lương sẽ không còn diễn ra nữa.
Chuyên gia ngân hàng N.T.N.